Thẻ tín dụng quốc tế doanh nghiệp ABBANK Visa Credit Business
- ABBANK
- Visa
- Bạch kim
Nguồn: biểu phí và lãi suất thẻ ABBank Visa Credit Business hiệu lực 15/6/2026 và trang sản phẩm ABBANK · đối chiếu 25/10/2026
- Phí phát hành
- Miễn phí
- Phí năm đầu
- 600.000 đ/năm
- Từ năm thứ 2
- 600.000 đ/năm
- Thẻ phụ
- 500.000 đ/năm
- Phí ngoại tệ
- 2,5% số tiền giao dịch
- Lãi suất
- 21%/năm
- Miễn lãi tối đa
- Tối đa 45 ngày
- Hạn mức
- Tối đa 2 tỷ đồng không tài sản bảo đảm, 5 tỷ đồng có tài sản bảo đảm
Thẻ tín dụng doanh nghiệp hạng Platinum: 1 thẻ chính và tối đa 29 thẻ phụ, hạn mức tới 5 tỷ đồng khi có tài sản bảo đảm. Miễn phí phát hành, phí năm 600.000 đ, lãi 21%/năm.
Thông tin mang tính tham khảo. Vui lòng đối chiếu điều khoản chính thức từ ngân hàng trước khi đăng ký.
Thẻ tín dụng doanh nghiệp ABBANK Visa Credit Business giúp doanh nghiệp cấp thẻ cho lãnh đạo và nhân viên để trả chi phí công tác, mua hàng, dịch vụ trong và ngoài nước. Mỗi doanh nghiệp có tối đa 30 thẻ, hạn mức đến 2 tỷ đồng không cần tài sản bảo đảm và đến 5 tỷ đồng khi có tài sản bảo đảm. Thẻ miễn phí phát hành, phí thường niên 600.000 đ thẻ chính và 500.000 đ mỗi thẻ phụ, lãi suất 21%/năm.
Bạn đọc lưu ý: Số liệu trong bài được đối chiếu với biểu phí thẻ ABBank Visa Credit Business hiệu lực 15/6/2026 và trang sản phẩm của ABBANK ngày 25/10/2026, chỉ mang tính tham khảo. Hạn mức thực tế tùy kết quả thẩm định, doanh nghiệp nên làm việc trực tiếp với chi nhánh ABBANK hoặc gọi 1800 1159.
Thẻ ABBANK Visa Credit Business hoạt động thế nào?
Doanh nghiệp là chủ tài khoản thẻ. ABBANK cấp một hạn mức tín dụng chung, rồi phát hành thẻ cho người được doanh nghiệp chỉ định:
- Loại thẻ: Visa Credit Business, hạng Platinum.
- Số lượng: Tối đa 30 thẻ cho mỗi doanh nghiệp, gồm 1 thẻ chính và 29 thẻ phụ.
- Phạm vi dùng: Thanh toán hàng hóa, dịch vụ, hóa đơn trả sau, nạp tiền trả trước, mua online và rút tiền mặt tại điểm có biểu tượng Visa trong và ngoài nước.
- Miễn lãi: Đến 45 ngày cho giao dịch thanh toán nếu doanh nghiệp trả hết dư nợ trên sao kê đúng hạn.
Mọi chi tiêu của thẻ phụ dồn về một sao kê. Kế toán đối soát một lần mỗi tháng thay vì tạm ứng tiền mặt cho từng chuyến công tác.
Hạn mức và tài sản bảo đảm
| Hình thức | Hạn mức tối đa |
|---|---|
| Không có tài sản bảo đảm | 2 tỷ đồng |
| Có tài sản bảo đảm | 5 tỷ đồng |
ABBANK nhận làm tài sản bảo đảm các loại: bất động sản, sổ tiết kiệm, máy móc, thiết bị, dây chuyền sản xuất và xe ô tô. Đổi tài sản bảo đảm hoặc đổi hạn mức sau khi cấp mất 100.000 đ mỗi lần.
Biểu phí và lãi suất thẻ tín dụng doanh nghiệp ABBANK
Thẻ doanh nghiệp có biểu phí riêng (Biểu phí F), khác biểu phí thẻ cá nhân. Các mức dưới đây đã gồm VAT với khoản chịu thuế.
| Khoản phí | Mức áp dụng |
|---|---|
| Phí phát hành, phát hành lại, phát hành nhanh | Miễn phí |
| Phí thường niên thẻ chính | 600.000 đ/năm |
| Phí thường niên thẻ phụ | 500.000 đ/năm mỗi thẻ |
| Lãi suất | 21%/năm |
| Phí rút tiền mặt | 4% số tiền rút, tối thiểu 50.000 đ |
| Phí chuyển đổi ngoại tệ | 2,5% số tiền giao dịch |
| Phí chậm thanh toán | 4% số tiền tối thiểu chưa trả, tối thiểu 100.000 đ |
| Phí sử dụng vượt hạn mức | 100.000 đ/lần |
| Phí tra soát khiếu nại | 130.000 đ/giao dịch |
| Báo mất, khóa thẻ tạm thời | 300.000 đ/lần |
| Cấp lại PIN giấy | 30.000 đ (PIN qua SMS miễn phí) |
| Phí dịch vụ SMS | 33.000 đ/tháng |
| Vấn tin, in sao kê tại ATM | 500 đ (ATM ABBANK), 10.000 đ (ATM khác) |
| Phí tất toán thẻ | Miễn phí |
Hai khoản cần để ý: báo mất thẻ tốn 300.000 đ mỗi lần, và SMS báo giao dịch tính riêng cho từng thẻ. Doanh nghiệp nên cân nhắc thẻ nào thật sự cần bật SMS, thẻ nào theo dõi qua ngân hàng số.
Ví dụ chi phí cho một đội kinh doanh 10 người
Doanh nghiệp mở 1 thẻ chính cho giám đốc và 9 thẻ phụ cho nhân viên kinh doanh:
- Phí thường niên: 600.000 đ + 9 × 500.000 đ = 5.100.000 đ/năm.
- SMS cho 10 thẻ: 10 × 33.000 đ × 12 tháng = 3.960.000 đ/năm.
- Phí phát hành: 0 đ.
Tổng khoảng 9,06 triệu đồng mỗi năm nếu mọi thẻ đều bật SMS. Mở đủ 30 thẻ, riêng phí thường niên là 600.000 đ + 29 × 500.000 đ = 15,1 triệu đồng.
Lãi suất 21%/năm tính ra sao?
Doanh nghiệp trả hết dư nợ trên sao kê đúng hạn thì không bị tính lãi cho giao dịch mua hàng. Nếu để lại 200 triệu đồng trong 30 ngày, tiền lãi khoảng 200.000.000 đ × 21% × 30/365 ≈ 3.452.000 đ. Rút tiền mặt bị tính lãi ngay từ ngày giao dịch, cộng phí 4%.
Thẻ doanh nghiệp hay thẻ cá nhân cho chi phí công tác?
Một số chủ doanh nghiệp nhỏ dùng thẻ cá nhân để trả chi phí công ty. Bảng dưới so thẻ doanh nghiệp với hai thẻ cá nhân hạng cao của ABBANK.
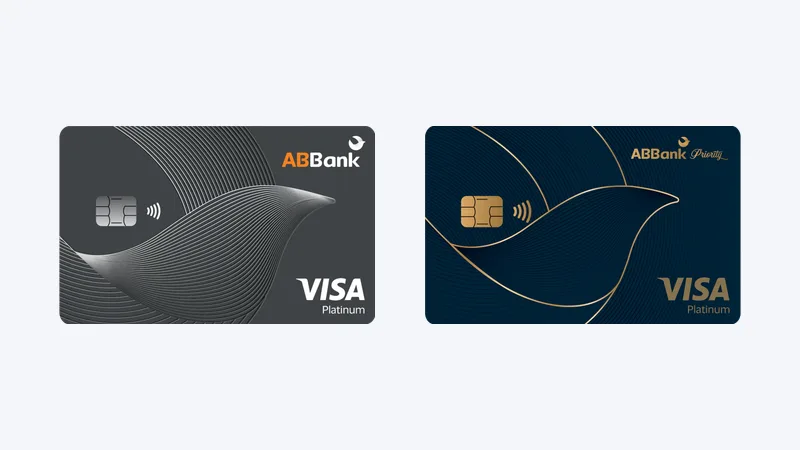
| Tiêu chí | Visa Credit Business | Visa Platinum (cá nhân) | Visa Priority (cá nhân) |
|---|---|---|---|
| Chủ tài khoản | Doanh nghiệp | Cá nhân | Cá nhân là khách hàng ưu tiên |
| Phí phát hành | Miễn phí | 299.000 đ | 299.000 đ |
| Phí thường niên thẻ chính / thẻ phụ | 600.000 đ / 500.000 đ | 599.000 đ / 599.000 đ | 1.299.000 đ / 1.299.000 đ |
| Lãi suất | 21%/năm | 31%/năm | 23%/năm |
| Số thẻ phụ | Đến 29 thẻ | Không công bố | Không công bố |
| Hoàn tiền | Không | Không | 5% mỗi giao dịch |
Thẻ doanh nghiệp tách bạch chi phí công ty khỏi chi tiêu cá nhân, sao kê dùng được cho hạch toán và lãi suất thấp hơn. Thẻ cá nhân chỉ hợp với hộ kinh doanh nhỏ, ít người dùng thẻ. Lưu ý các thẻ hoàn tiền cá nhân không hoàn cho giao dịch phục vụ kinh doanh.
Đối tượng và hồ sơ đăng ký
Doanh nghiệp thành lập và hoạt động hợp pháp tại Việt Nam, có tài khoản thanh toán tại ABBANK. Hồ sơ gồm:
- Điền giấy đề nghị: Giấy đề nghị kiêm hợp đồng phát hành và sử dụng thẻ tín dụng quốc tế Visa theo mẫu ABBANK.
- Chuẩn bị hồ sơ pháp lý: Hồ sơ pháp lý của doanh nghiệp do ABBANK hướng dẫn.
- Chứng minh mục đích phát hành thẻ: Giấy tờ thể hiện nhu cầu dùng thẻ cho hoạt động của doanh nghiệp.
- Nộp hồ sơ tài chính: Hồ sơ sản xuất kinh doanh và báo cáo tình hình tài chính.
- Bổ sung hồ sơ tài sản bảo đảm: Khi doanh nghiệp đề nghị hạn mức trên 2 tỷ đồng.
Phát hành nhanh miễn phí ở miền Bắc, TP. Đà Nẵng và TP.HCM (trừ một số khu vực sáp nhập). Thời gian xét duyệt cụ thể bạn hỏi chi nhánh tiếp nhận hồ sơ.
Người Đồng Hành lưu ý: doanh nghiệp nên ban hành quy chế dùng thẻ phụ, gồm hạn mức từng người, nhóm chi được phép và thời hạn nộp hóa đơn. Hạn mức chung bị một thẻ dùng quá tay sẽ làm các thẻ còn lại bị từ chối giao dịch.
Thẻ tín dụng doanh nghiệp ABBANK Visa Credit Business hợp với công ty có nhiều nhân sự đi công tác, cần quản lý chi phí qua một sao kê và muốn lãi suất thấp hơn thẻ cá nhân. Doanh nghiệp có thể xem thêm các thẻ tín dụng ABBANK trước khi làm việc với chi nhánh.
Nguồn số liệu: biểu phí và lãi suất thẻ ABBank Visa Credit Business hiệu lực 15/6/2026, trang sản phẩm thẻ tín dụng quốc tế doanh nghiệp ABBANK, biểu phí thẻ tín dụng cá nhân ABBANK.
Ưu đãi kèm theo
- Hạn mức tới 5 tỷ đồng khi có tài sản bảo đảm
- 1 thẻ chính và tối đa 29 thẻ phụ cho nhân sự doanh nghiệp
- Lãi suất 21%/năm, miễn lãi tối đa 45 ngày
- Miễn phí phát hành; phí năm 600.000 đ thẻ chính, 500.000 đ thẻ phụ
Thẻ này phù hợp với ai
Phù hợp khi
- Doanh nghiệp có nhiều nhân sự đi công tác: tối đa 30 thẻ trên một hạn mức chung
- Doanh nghiệp cần hạn mức lớn: tới 2 tỷ đồng tín chấp, 5 tỷ đồng có tài sản bảo đảm
- Doanh nghiệp muốn lãi thấp hơn thẻ cá nhân: 21%/năm
- Doanh nghiệp muốn miễn phí phát hành, phát hành lại và tất toán thẻ
Nên cân nhắc khi
- Doanh nghiệp muốn hoàn tiền hoặc tích điểm: thẻ không có
- Doanh nghiệp mở nhiều thẻ phụ: mỗi thẻ 500.000 đ/năm, SMS 33.000 đ/tháng mỗi thẻ
- Doanh nghiệp hay báo mất thẻ: mỗi lần mất 300.000 đ
- Doanh nghiệp chưa có tài khoản thanh toán tại ABBANK
Điều kiện mở thẻ
- Đối tượng
- Doanh nghiệp thành lập và hoạt động hợp pháp tại Việt Nam, có tài khoản thanh toán tại ABBANK
- Hồ sơ
- Giấy đề nghị kiêm hợp đồng phát hành thẻ, hồ sơ chứng minh mục đích phát hành thẻ, hồ sơ pháp lý, hồ sơ sản xuất kinh doanh và tài chính
- Tài sản bảo đảm
- Không bắt buộc với hạn mức đến 2 tỷ đồng; có tài sản bảo đảm (bất động sản, sổ tiết kiệm, máy móc, thiết bị, ô tô) để được tới 5 tỷ đồng
Bảng thông số
| Tiêu chí | Nội dung |
|---|---|
| Hạng thẻ | Visa Credit Business hạng Platinum |
| Số lượng thẻ | Tối đa 30 thẻ mỗi doanh nghiệp: 1 thẻ chính và 29 thẻ phụ |
| Hạn mức tín dụng | Không có tài sản bảo đảm: tối đa 2 tỷ đồng · có tài sản bảo đảm: tối đa 5 tỷ đồng |
| Tài sản bảo đảm được chấp nhận | Bất động sản, sổ tiết kiệm, máy móc, thiết bị, dây chuyền sản xuất, xe ô tô |
| Đối tượng | Doanh nghiệp thành lập và hoạt động hợp pháp tại Việt Nam, có tài khoản thanh toán tại ABBANK |
| Phí phát hành (lần đầu, tái cấp, hỏng, mất, đổi hạng) | Miễn phí |
| Phí phát hành nhanh | Miễn phí (miền Bắc, TP. Đà Nẵng, TP.HCM) |
| Phí thường niên thẻ chính | 600.000 đ/năm |
| Phí thường niên thẻ phụ | 500.000 đ/năm |
| Lãi suất | 21%/năm |
| Miễn lãi | Đến 45 ngày |
| Phí rút tiền mặt | 4% số tiền giao dịch, tối thiểu 50.000 đ |
| Phí chuyển đổi ngoại tệ | 2,5% số tiền giao dịch |
| Phí chậm thanh toán | 4% số tiền thanh toán tối thiểu chưa thanh toán, tối thiểu 100.000 đ |
| Phí sử dụng vượt hạn mức | 100.000 đ/lần |
| Phí thay đổi hạn mức, tài sản bảo đảm | 100.000 đ/lần |
| Phí tra soát khiếu nại | 130.000 đ/giao dịch |
| Phí báo mất, khóa thẻ tạm thời | 300.000 đ/lần (mở khóa miễn phí) |
| Phí cấp lại PIN | 30.000 đ với PIN giấy, miễn phí qua SMS |
| Phí vấn tin, in sao kê tại ATM | 500 đ tại ATM ABBANK, 10.000 đ tại ATM khác |
| Phí dịch vụ SMS | 33.000 đ/tháng |
| Phí dịch vụ khác | 100.000 đ/lần |
| Phí tất toán thẻ | Miễn phí |
| Thuế giá trị gia tăng | Các mức phí đã gồm VAT 10%, trừ khoản không chịu thuế GTGT |
Câu hỏi thường gặp
Mỗi doanh nghiệp được tối đa 30 thẻ, gồm 1 thẻ chính và 29 thẻ phụ. Tất cả dùng chung hạn mức tín dụng của doanh nghiệp. Phí thường niên 600.000 đ cho thẻ chính và 500.000 đ cho mỗi thẻ phụ, phí phát hành miễn.
Lãi suất là 21%/năm, thấp hơn các thẻ tín dụng cá nhân ABBANK (23–33%/năm). Doanh nghiệp được miễn lãi đến 45 ngày cho giao dịch thanh toán nếu trả hết dư nợ đúng hạn. Rút tiền mặt bị tính lãi từ ngày giao dịch và phí 4%.
Có. ABBANK cấp hạn mức tối đa 2 tỷ đồng không cần tài sản bảo đảm. Nếu cần tới 5 tỷ đồng, doanh nghiệp bổ sung tài sản như bất động sản, sổ tiết kiệm, máy móc, thiết bị, dây chuyền sản xuất hoặc xe ô tô.
Mỗi giao dịch ngoại tệ chịu phí chuyển đổi 2,5% số tiền giao dịch. Chi 40 triệu đồng cho một chuyến công tác nước ngoài, doanh nghiệp trả thêm 1 triệu đồng phí. Rút tiền mặt tại ATM nước ngoài mất 4%, tối thiểu 50.000 đ.
Không. Biểu phí thẻ ABBank Visa Credit Business ghi phí tất toán thẻ là miễn phí. Doanh nghiệp cần thanh toán hết dư nợ, lãi và phí còn lại trước khi ABBANK đóng thẻ và giải chấp tài sản bảo đảm nếu có.
Lãi suất, phí và ưu đãi có thể thay đổi theo chính sách từng thời kỳ của ngân hàng phát hành.
Sản phẩm khác của ABBank
Tự động tổng hợp từ các trang của ABBank trên Người Đồng Hành · Ngân hàng thương mại cổ phần.