ABBank (Ngân hàng TMCP An Bình) đang phát hành 7 thẻ tín dụng, đều là thẻ Visa: 6 thẻ cho cá nhân và 1 thẻ cho doanh nghiệp. Ba thẻ hạng Classic, Gold, Platinum khác nhau chủ yếu ở hạn mức chi tiêu. Ba thẻ còn lại có ưu đãi riêng: Travel hoàn tiền du lịch, Cashback hoàn tiền mọi giao dịch, Priority dành cho khách hàng ưu tiên. Phí thường niên thẻ chính từ 300.000 đ đến 1.299.000 đ/năm, thẻ phụ thu bằng thẻ chính. Mở thẻ cá nhân mất thêm phí phát hành 299.000 đ, và biểu phí không có điều kiện miễn phí thường niên theo chi tiêu.
Bạn đọc lưu ý: Số liệu trong bài được đối chiếu với biểu phí thẻ tín dụng quốc tế ABBank hiệu lực từ 15/06/2026 và trang sản phẩm ABBank ngày 25/10/2026, chỉ mang tính tham khảo. Phí, lãi suất và ưu đãi có thể thay đổi, bạn nên hỏi tổng đài ABBank 1800 1159 trước khi đăng ký.
Nên chọn thẻ tín dụng ABBank nào?
Lãi suất các thẻ ABBank gần như nhau (31%/năm), nên bạn chọn theo ưu đãi và mức phí mình chấp nhận được:
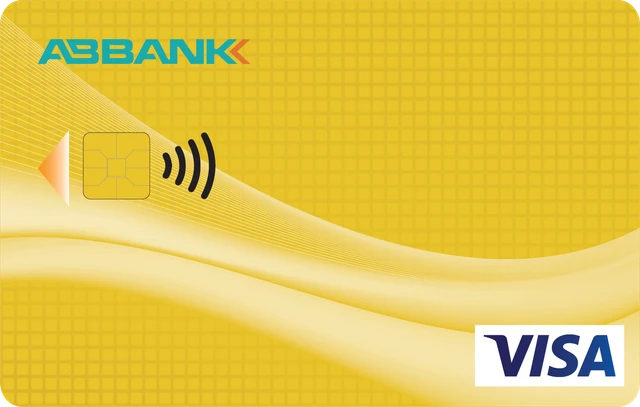
- Thẻ đầu tiên, chi tiêu ít: ABBank Visa Classic. Phí 300.000 đ/năm, thấp nhất ABBank, chi tiêu tối đa 30 triệu đồng mỗi ngày, miễn lãi đến 45 ngày. Không có hoàn tiền hay tích điểm.
- Cần hạn mức cao hơn: ABBank Visa Gold. Hạn mức thẻ đến 100 triệu đồng, chi tiêu 70 triệu đồng/ngày, rút tiền mặt đến 20 triệu đồng/ngày. Phí 400.000 đ/năm.
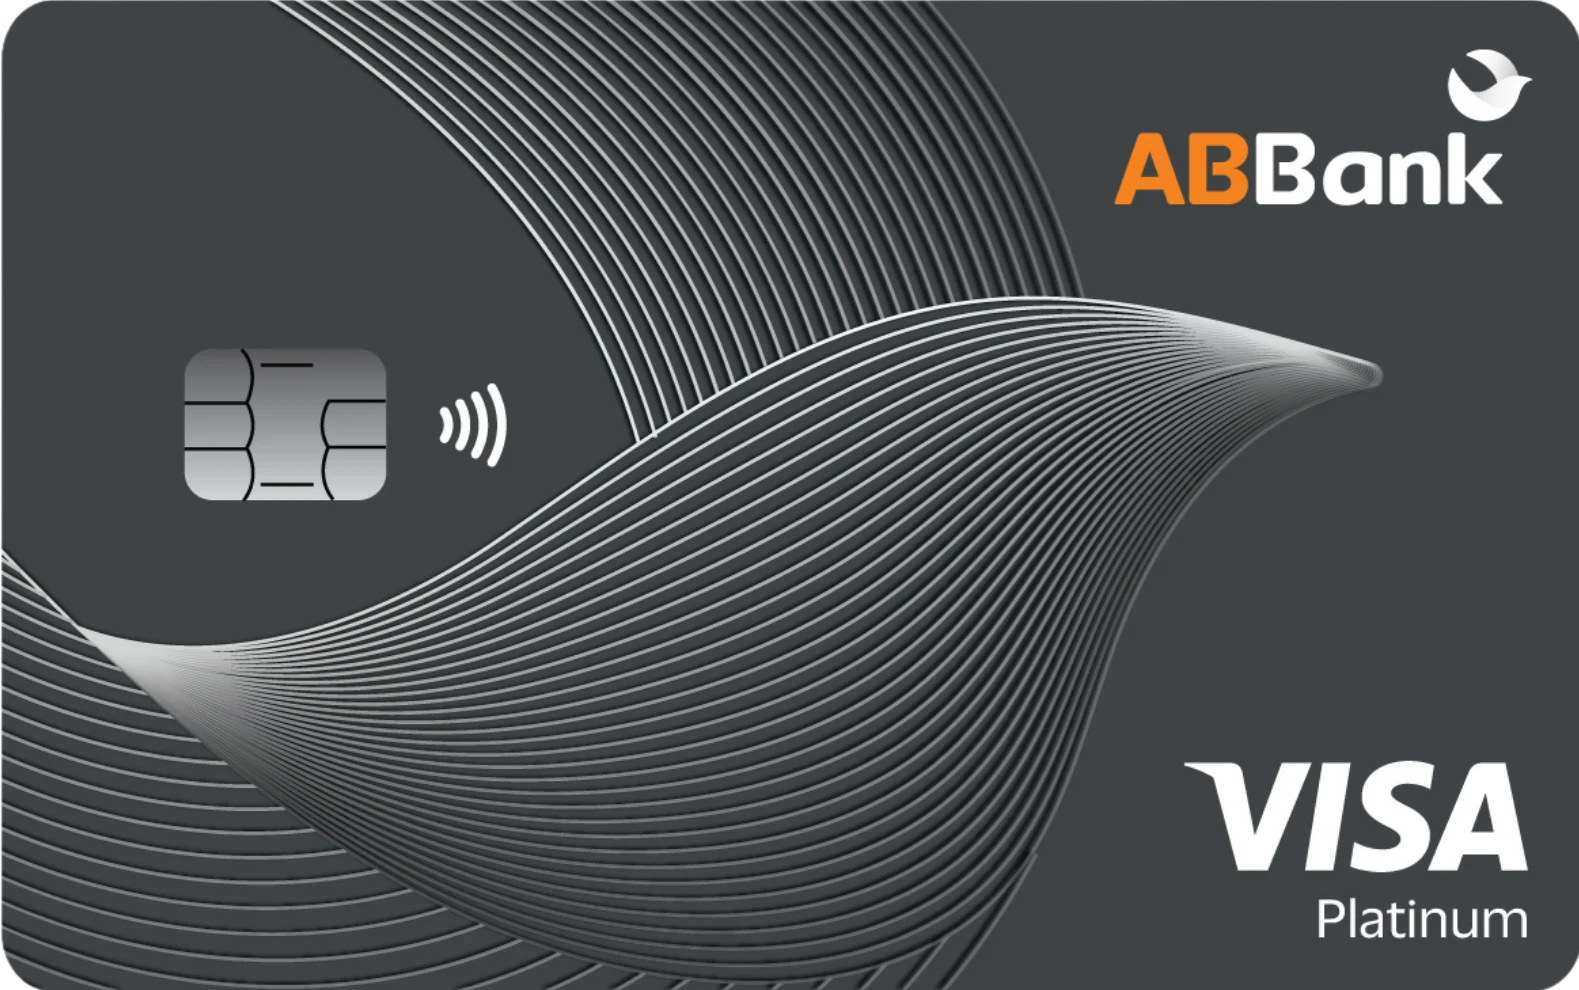
- Hay đi nước ngoài, cần bảo hiểm: ABBank Visa Platinum. Tặng bảo hiểm tai nạn du lịch toàn cầu đến 500.000 USD, chi tiêu 150 triệu đồng/ngày, tham gia chương trình tích điểm đổi quà của ABBank. Phí 599.000 đ/năm.
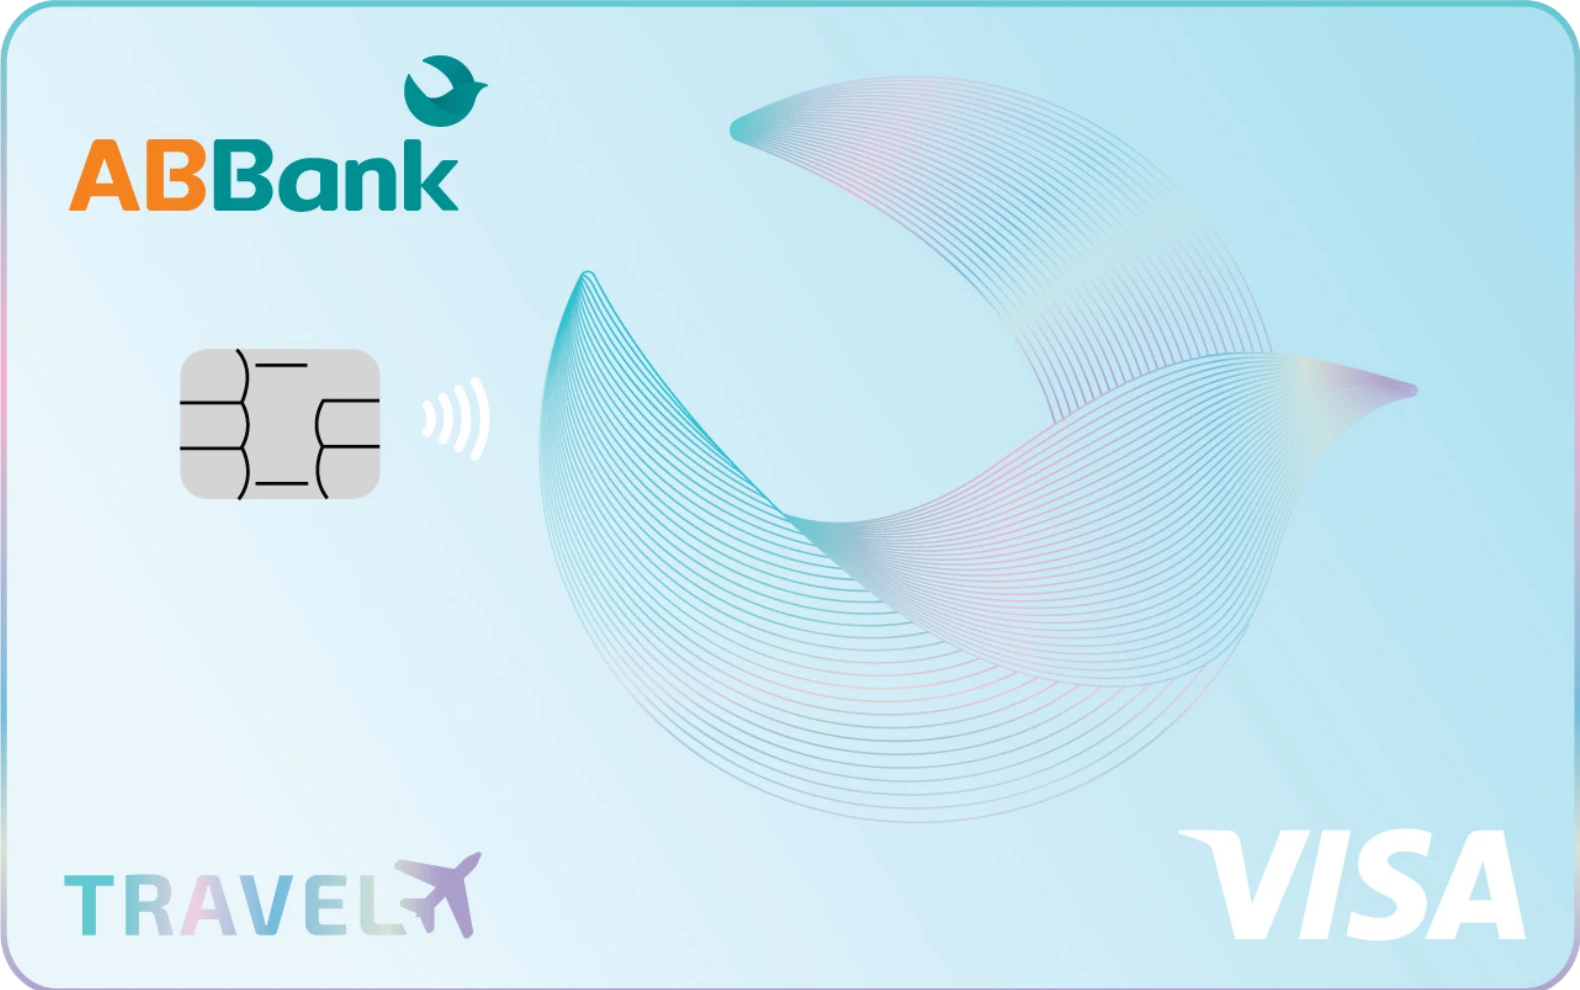
- Đặt vé máy bay, khách sạn nhiều: ABBank Visa Travel. Hoàn 5% chi tiêu tại hãng hàng không, khách sạn, đại lý du lịch thuộc danh mục mã MCC của ABBank. Phí 699.000 đ/năm.
- Muốn hoàn tiền cho mọi khoản chi: ABBank Visa Cashback. Hoàn 2% mỗi giao dịch, tối đa 500.000 đ mỗi kỳ sao kê; hội viên ưu tiên được 5%, tối đa 1 triệu đồng. Phí 799.000 đ/năm và lãi 33%/năm, cao nhất ABBank.
- Khách hàng ưu tiên ABBank: ABBank Visa Priority. Lãi 23%/năm, hoàn 5% mọi giao dịch đến 1 triệu đồng mỗi kỳ (12 triệu đồng/năm), hạn mức đến 500 triệu đồng, miễn nhóm phí dịch vụ như phát hành lại thẻ, đổi hạn mức. Phí 1.299.000 đ/năm.
Doanh nghiệp có thẻ riêng: ABBank Visa Credit Business hạng Platinum, 1 thẻ chính và tối đa 29 thẻ phụ, hạn mức đến 2 tỷ đồng không cần tài sản bảo đảm hoặc 5 tỷ đồng nếu có. Miễn phí phát hành, phí năm 600.000 đ, lãi 21%/năm. Cá nhân không mở được thẻ này.
Phí phát hành và phí thường niên
Khác nhiều ngân hàng, ABBank không công bố điều kiện miễn hay hoàn phí thường niên theo mức chi tiêu. Vì vậy chi phí năm đầu của thẻ cá nhân là phí phát hành cộng phí thường niên:
| Thẻ | Phí thường niên thẻ chính | Thẻ phụ | Tổng năm đầu (gồm phát hành 299.000 đ) |
|---|---|---|---|
| Visa Classic | 300.000 đ/năm | 300.000 đ/năm | 599.000 đ |
| Visa Gold | 400.000 đ/năm | 400.000 đ/năm | 699.000 đ |
| Visa Platinum | 599.000 đ/năm | 599.000 đ/năm | 898.000 đ |
| Visa Travel | 699.000 đ/năm | 699.000 đ/năm | 998.000 đ |
| Visa Cashback | 799.000 đ/năm | 799.000 đ/năm | 1.098.000 đ |
| Visa Priority | 1.299.000 đ/năm | 1.299.000 đ/năm | 1.598.000 đ |
Với Visa Cashback, bạn cần được hoàn khoảng 1,1 triệu đồng trong năm đầu mới bù được phí, tức chi khoảng 4,6 triệu đồng mỗi tháng ở mức hoàn 2%. Phát hành nhanh tại Hà Nội, Đà Nẵng và TP.HCM mất thêm 200.000 đ. ABBank có các đợt khuyến mãi riêng, bạn nên hỏi đợt đang áp dụng khi đăng ký.
Lãi suất và phí chung
Theo biểu phí thẻ tín dụng quốc tế ABBank hiệu lực từ 15/06/2026 (đã gồm VAT), các khoản dưới đây áp dụng cho thẻ cá nhân:
- Lãi suất: 31%/năm với Visa Classic, Gold, Platinum, Travel; 33%/năm với Visa Cashback; 23%/năm với Visa Priority. Lãi quá hạn bằng 150% lãi trong hạn.
- Miễn lãi: Đến 45 ngày cho giao dịch thanh toán, không áp dụng rút tiền mặt.
- Thanh toán tối thiểu: 5% tổng dư nợ cuối kỳ, tối thiểu 100.000 đ.
- Phí chậm thanh toán: 4% số tiền tối thiểu chưa trả, tối thiểu 100.000 đ.
- Rút tiền mặt: 4%, tối thiểu 50.000 đ, ở cả ATM ABBank và ATM khác.
- Phí ngoại tệ: 2,5% số tiền giao dịch với mọi thẻ.
- Trả góp: Giao dịch từ 1 triệu đồng, kỳ hạn 2–12 tháng, lãi 11,4%/năm (0,95%/tháng), phí đăng ký 100.000 đ.
- Phí khác: SMS báo giao dịch 22.000 đ/tháng, cấp lại PIN giấy 50.000 đ (ePIN miễn phí), đổi hạn mức 50.000–100.000 đ/lần (Priority miễn phí).
Ví dụ: để dư nợ 10 triệu đồng thêm 30 ngày mất bao nhiêu?
Với lãi 31%/năm, tiền lãi khoảng 255.000 đ. Với Visa Priority lãi 23%/năm, con số là khoảng 189.000 đ. Cách tính: 10 triệu × lãi suất năm × 30/365. Rút 10 triệu đồng tiền mặt mất thêm phí 4%, tức 400.000 đ.
Số thực tế thường cao hơn ví dụ. Theo điều khoản, điều kiện sử dụng thẻ tín dụng quốc tế ABBank (Điều 3.2), nếu bạn chỉ trả một phần dư nợ trên thông báo giao dịch, ABBank tính lãi tất cả giao dịch thanh toán trong kỳ, từ ngày giao dịch được cập nhật vào hệ thống đến ngày liền trước ngày bạn trả nợ. Tiền mặt rút từ thẻ bị tính lãi ngay từ ngày giao dịch, không phụ thuộc ngày đến hạn.
Điều kiện và hồ sơ mở thẻ
- Độ tuổi: Từ đủ 18 tuổi, có năng lực hành vi dân sự đầy đủ.
- Giấy tờ: Căn cước hoặc hộ chiếu, giấy tờ chứng minh thu nhập. Chúng tôi chưa thấy ABBank công bố mức thu nhập tối thiểu cho từng thẻ.
- Hình thức cấp: Tín chấp, có tài sản bảo đảm hoặc ký quỹ tiền gửi tại ABBank.
- Visa Priority: Phải là hội viên khách hàng ưu tiên ABBank. Mức hoàn 5% của Visa Cashback cũng chỉ dành cho hội viên ưu tiên.
- Thẻ phụ: Tối đa 2 thẻ, thời hạn thẻ 3 năm.
Cách mở, kích hoạt và trả nợ thẻ
Mở thẻ
Bạn để lại thông tin trên trang sản phẩm thẻ tín dụng của ABBank hoặc đến chi nhánh, phòng giao dịch để ký giấy đề nghị phát hành thẻ kiêm hợp đồng. Khách hàng ưu tiên đăng ký qua chuyên viên quản lý. Trên các trang chính thức, chúng tôi chưa thấy ABBank công bố cách mở thẻ tín dụng hoàn toàn trực tuyến hay thời gian phát hành thẻ.
Nhận thẻ, kích hoạt và PIN
Theo điều khoản thẻ tín dụng ABBank (Điều 10.3):
- Nhận thẻ: Tại nơi đăng ký, qua chuyển phát về địa chỉ bạn chọn, hoặc ủy quyền cho người khác nhận. Khách hàng ưu tiên có thể nhận trực tiếp từ cán bộ bán hàng.
- Kích hoạt: Nếu nhận thẻ qua chuyển phát hoặc ủy quyền, bạn phải xác nhận đã nhận thẻ và gửi về ABBank, ngân hàng mới kích hoạt thẻ. Chúng tôi chưa thấy ABBank công bố hướng dẫn kích hoạt hiện hành trên ứng dụng, bạn nên hỏi tổng đài.
- PIN: ABBank dùng ePIN. Sau khi nhận thẻ, bạn gửi tin nhắn theo hướng dẫn hoặc vào ứng dụng ngân hàng điện tử để nhận ePIN. Nhận thẻ tại quầy thì phải đến trong 60 ngày kể từ ngày phát hành.
Trả nợ thẻ
ABBank phát hành thông báo giao dịch ngày 20 hằng tháng. Bạn phải trả trước 15h00 ngày thứ 15 kể từ ngày đó (Điều 8.2). Các cách trả theo Điều 8.3:
- Nộp tiền mặt, chuyển khoản: Vào số tài khoản thẻ tín dụng ghi trên thông báo giao dịch. Tiền nộp sau 15h00 ngày làm việc được ghi có vào ngày làm việc kế tiếp.
- Trích nợ tự động: Đăng ký trích số tối thiểu hoặc toàn bộ dư nợ từ tài khoản thanh toán tại ABBank, áp dụng từ kỳ liền sau khi đăng ký. Tài khoản phải đủ tiền trước 15h00 ngày cuối của hạn thanh toán.
- Kênh khác: Theo thông báo của ABBank từng thời kỳ.
Trả thiếu mức tối thiểu thì kỳ sau mức tối thiểu cộng dồn phần còn thiếu. Sau 17 ngày kể từ ngày phát hành thông báo mà chưa trả đủ mức tối thiểu, phần chậm trả chịu lãi quá hạn 150% và bắt đầu tính ngày quá hạn (Điều 3.2, 4.2). Khi dư nợ bị chuyển nợ quá hạn, ABBank có thể chấm dứt quyền sử dụng thẻ và áp lãi quá hạn cho toàn bộ dư nợ.
Khóa, báo mất và đóng thẻ
- Mất thẻ, lộ thông tin, nghi gian lận: Tự khóa thẻ trên ứng dụng ngân hàng điện tử ABBank, hoặc gọi ngay 1800 1159. ABBank tạm khóa thẻ trong vòng 30 phút kể từ khi nhận thông báo. Trong 5 ngày, bạn đến ABBank xác nhận lại bằng văn bản theo mẫu. Bạn chịu trách nhiệm với các giao dịch trước thời điểm khóa.
- Phát hành lại thẻ: 50.000 đ với Classic, Gold; 100.000 đ với Platinum, Travel, Cashback; Priority miễn phí.
- Đóng thẻ: Chủ thẻ chính gửi yêu cầu ngừng sử dụng thẻ theo mẫu ABBank. Thẻ chính và thẻ phụ ngừng dùng từ khi ABBank chấp thuận, và chỉ được hủy sau 45 ngày kể từ ngày chấp thuận, khi bạn đã trả hết dư nợ (Điều 12.3).
- Phí tất toán thẻ: Bằng phí thường niên của thẻ (300.000–1.299.000 đ) nếu đóng từ tháng đầu tiên đến tháng T-2, với T là tháng thẻ hết hạn.
Người Đồng Hành lưu ý: vì ABBank không miễn phí thường niên theo chi tiêu, mỗi năm giữ thẻ là một khoản chi cố định. Hãy chỉ chọn Travel hoặc Cashback khi số tiền hoàn chắc chắn lớn hơn phí. Và phí đóng thẻ bằng cả năm phí, nên cân nhắc kỹ trước khi mở thẻ chỉ để thử.
Nguồn số liệu: biểu phí thẻ tín dụng quốc tế ABBank hiệu lực từ 15/06/2026, điều khoản, điều kiện sử dụng thẻ tín dụng quốc tế ABBank (10/2024), biểu phí thẻ ABBank Visa Credit Business và trang sản phẩm của từng thẻ. Biểu phí đối chiếu ngày 25/10/2026, điều khoản đọc ngày 05/11/2026.
Thẻ tín dụng ABBank so với ngân hàng khác
Mức thấp nhất trong các thẻ đang phát hành của mỗi ngân hàng, lấy từ dữ liệu thẻ trên Người Đồng Hành. Bấm tên ngân hàng để xem từng thẻ.
| Ngân hàng | Thẻ đang phát hành | Phí thường niên thấp nhất | Lãi suất thấp nhất | Phí ngoại tệ thấp nhất |
|---|---|---|---|---|
| ABBankĐang xem | 7 | 300.000 đ | 23%/năm | 2,5% |
| NCB | 8 | 300.000 đ | 28%/năm | 1,1% |
| Nam A Bank | 5 | 330.000 đ | 30%/năm | 3% |
| Vietbank | 5 | 200.000 đ | 18%/năm | 2% |
| OCB | 9 | 399.000 đ | 18%/năm | 0,9% |