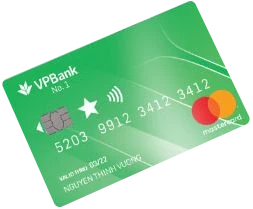
Thẻ tín dụng VPBank No.1
- VPBank
- Mastercard
- Chuẩn
Nguồn: biểu phí thẻ tín dụng VPBank 20/6/2026, nội dung cập nhật biểu phí áp dụng từ 19/10/2026 và trang sản phẩm VPBank · đối chiếu 25/10/2026
- Phí phát hành
- Không thu phí
- Phí năm đầu
- 359.000 đ/năm
- Từ năm thứ 2
- 359.000 đ/năm
- Thẻ phụ
- Không thu phí
- Phí ngoại tệ
- 3,5%
- Lãi suất
- 3,99%/tháng (≈47,88%/năm)
- Miễn lãi tối đa
- Đến 45 ngày
- Hạn mức
- 10 – 30 triệu đồng
Thẻ Mastercard hạng Classic cho người mới dùng thẻ: hạn mức 10–30 triệu đồng, tích 3 điểm/1.000 đ, thẻ phụ miễn phí. Từ 19/10/2026, phí thường niên thẻ chính là 359.000 đ/năm và rút tiền tại ATM mất 4,5%.
Thông tin mang tính tham khảo. Vui lòng đối chiếu điều khoản chính thức từ ngân hàng trước khi đăng ký.
Thẻ tín dụng VPBank No.1 (VPBank Number 1 Mastercard) là thẻ hạng Classic cho người mới dùng thẻ, chỉ cần thu nhập từ 4,5 triệu đồng/tháng. Thẻ có hạn mức 10–30 triệu đồng, miễn lãi tối đa 45 ngày và tích 3 điểm cho mỗi 1.000 đồng chi tiêu. Từ 19/10/2026, phí thường niên thẻ chính tăng từ 150.000 đ lên 359.000 đ/năm, rút tiền mặt tại ATM cũng không còn miễn phí.
Bạn đọc lưu ý: Số liệu trong bài được đối chiếu với tài liệu của VPBank ngày 25/10/2026 và chỉ mang tính tham khảo. Phí và ưu đãi có thể thay đổi, bạn nên hỏi tổng đài VPBank 1900 545 415 trước khi mở thẻ.
Phí và lãi suất thẻ VPBank No.1 sau ngày 19/10/2026
Đợt điều chỉnh biểu phí ngày 19/10/2026 chạm vào bốn khoản: phí thường niên, phí chậm thanh toán, phí ngoại tệ và phí rút tiền mặt tại ATM. Riêng điều kiện miễn phí năm đầu đổi muộn hơn, từ 01/01/2027.
| Khoản phí (chưa VAT) | Trước 19/10/2026 | Từ 19/10/2026 |
|---|---|---|
| Phí thường niên thẻ chính | 150.000 đ/năm | 359.000 đ/năm |
| Phí thường niên thẻ phụ | Không thu phí | Không thu phí |
| Miễn phí năm tiếp theo | Tổng chi tiêu năm liền trước từ 35 triệu đồng | Tổng chi tiêu năm liền trước từ 120 triệu đồng |
| Rút tiền mặt tại ATM | Không thu phí | 4,5% số tiền, tối thiểu 120.000 đ |
| Phí chậm thanh toán | 5% dư nợ tối thiểu (149.000–999.000 đ) | 6% dư nợ tối thiểu (200.000–1.200.000 đ) |
| Phí giao dịch ngoại tệ | 3% (tối thiểu 10.000 đ) | 3,5% (tối thiểu 10.000 đ) |
| Giao dịch nội tệ tại điểm thanh toán nước ngoài | 1% (tối thiểu 10.000 đ) | 1% (tối thiểu 10.000 đ) |
| Phí SMS biến động số dư | 6.500 đ/tháng | 6.500 đ/tháng |
Lãi suất thẻ là 3,99%/tháng, khoảng 47,88%/năm. Bạn chỉ chịu lãi khi không trả hết dư nợ sao kê trước hạn.
Rút tiền mặt bằng thẻ No.1 còn miễn phí không?
Không, nếu bạn rút tại ATM. Trước đây thẻ No.1 được rút tiền miễn phí tại ATM, qua kênh 24/7, VPBank Online và chương trình Prefer Cash. Từ 19/10/2026, mỗi lần rút tại ATM mất 4,5% số tiền, tối thiểu 120.000 đ.
Với kênh 24/7 và VPBank Online, bạn nên hỏi VPBank mức phí đang áp dụng trước khi rút. Dù miễn phí hay không, tiền mặt rút từ thẻ vẫn bị tính lãi ngay từ ngày giao dịch, không có 45 ngày miễn lãi.
Điều kiện miễn phí thường niên thẻ No.1
Ngưỡng chi tiêu để được miễn phí đã tăng mạnh. Chủ thẻ nên tính lại xem mình có đạt không:
- Năm đầu (thẻ mở đến hết 2026): Thẻ chính vật lý có ít nhất 01 giao dịch chi tiêu trong 30 ngày kể từ ngày mở thẻ.
- Năm đầu (từ 01/01/2027): Thẻ chính vật lý có ít nhất 03 giao dịch chi tiêu trong 30 ngày đầu, tổng từ 3 triệu đồng.
- Các năm tiếp theo: Thẻ chính, thẻ phụ và thẻ ảo chi tổng cộng từ 120 triệu đồng trong năm liền trước, không tính trả góp, phí, lãi.
- Gói HVTV: Thẻ được miễn phí năm thứ hai khi bạn tham gia gói này.
120 triệu đồng mỗi năm nghĩa là chi khoảng 10 triệu đồng mỗi tháng. Con số này khá cao so với hạn mức tối đa 30 triệu đồng của thẻ. Chi ít hơn, bạn sẽ trả 359.000 đ/năm, cộng VAT.
Thẻ VPBank No.1 có những tính năng gì?
Thẻ No.1 hợp với người cần một hạn mức nhỏ cho chi tiêu hằng ngày. Các tính năng chính:
- Hạn mức tín dụng: 10–30 triệu đồng, giao dịch tối đa 30 triệu đồng/ngày.
- Thời gian miễn lãi: Tối đa 45 ngày nếu bạn trả đủ dư nợ sao kê đúng hạn.
- Tích điểm: 3 điểm cho mỗi 1.000 đồng. Chi tiêu ở nước ngoài, vào cuối tuần hoặc dịp sinh nhật được cộng thêm 1 điểm.
- Trả góp: Tại hơn 150 đối tác như Nguyễn Kim, Điện máy Chợ Lớn, Samsung, cho giao dịch từ 3 triệu đồng.
- Ưu đãi đối tác: Giảm đến 30% tại hơn 5.000 cửa hàng ăn uống, mua sắm, du lịch.
- Mạng lưới: Thẻ Mastercard chip EMV, dùng được tại 29 triệu điểm ở hơn 150 quốc gia.
Ví dụ, bạn chi 6 triệu đồng mỗi tháng, trong đó 1 triệu đồng vào cuối tuần:
- Điểm cơ bản: khoảng 18.000 điểm.
- Điểm cộng cuối tuần: 1.000 điểm.
Mỗi tháng bạn tích khoảng 19.000 điểm để đổi quà theo chương trình của VPBank từng thời kỳ.
So sánh VPBank No.1 với các thẻ VPBank cùng mức phí
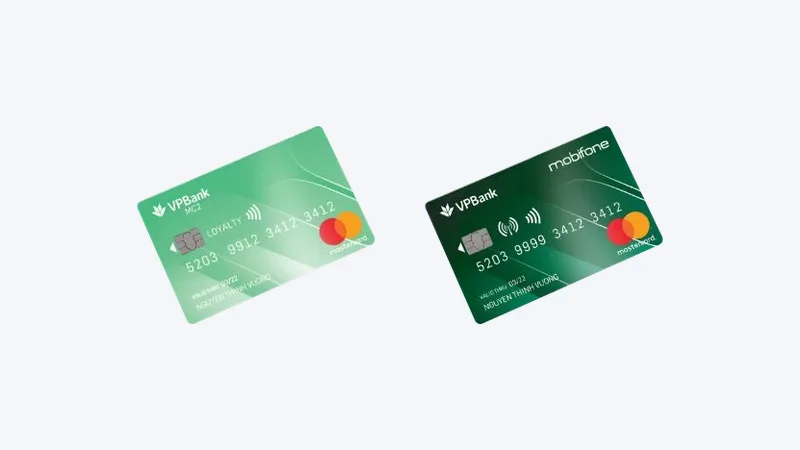
Sau đợt điều chỉnh, ba thẻ hạng Classic của VPBank có chung phí thường niên 359.000 đ/năm. Khác biệt nằm ở thẻ phụ, hạn mức và cách tích điểm.
| Tiêu chí | VPBank No.1 | VPBank MC2 | MobiFone-VPBank Classic |
|---|---|---|---|
| Phí thường niên thẻ chính (từ 19/10/2026) | 359.000 đ/năm | 359.000 đ/năm | 359.000 đ/năm |
| Phí thẻ phụ | Không thu phí | 150.000 đ/năm | 150.000 đ/năm |
| Hạn mức | 10–30 triệu đồng | 10–70 triệu đồng | 20–500 triệu đồng |
| Thu nhập tối thiểu | 4,5 triệu đồng/tháng | 4,5 triệu đồng/tháng | 7 triệu đồng/tháng |
| Tích điểm | 3 điểm/1.000 đ, +1 điểm khi chi ở nước ngoài, cuối tuần, sinh nhật | 6 điểm/1.000 đ tại siêu thị, 3 điểm/1.000 đ còn lại | 3 điểm/1.000 đ |
| Lãi suất | 3,99%/tháng | 3,99%/tháng | 3,99%/tháng |
Bạn muốn mở thêm thẻ cho vợ chồng hay con cái mà không tốn phí thẻ phụ: chọn No.1. Bạn đi siêu thị hằng tuần và cần hạn mức trên 30 triệu đồng: MC2 có lợi hơn. Thu nhập từ 7 triệu đồng và cần hạn mức lớn thì có thể xem MobiFone-VPBank Classic.
Điều kiện và hồ sơ mở thẻ VPBank No.1
No.1 thuộc nhóm thẻ VPBank có điều kiện thu nhập thấp nhất. Bạn cần đáp ứng:
- Độ tuổi: Từ 22 đến 60 tuổi khi nộp hồ sơ. Nếu bạn mới 18–21 tuổi, hãy hỏi VPBank xem có mở được thẻ không.
- Quốc tịch: Người Việt Nam hoặc người nước ngoài đang sống tại Việt Nam.
- Thu nhập: Từ 4,5 triệu đồng/tháng.
- Giấy tờ tùy thân: Căn cước công dân, hộ chiếu hoặc giấy tờ tương đương.
- Chứng minh công việc và thu nhập: Hợp đồng lao động, sao kê tài khoản lương, phiếu lương hoặc xác nhận lương. Bạn có thể thay bằng hợp đồng bảo hiểm, sao kê thẻ tín dụng ngân hàng khác hoặc giấy tờ sở hữu ô tô.
Bạn đăng ký trực tuyến trên website VPBank hoặc tại chi nhánh. Hạn mức thực tế tùy thu nhập và lịch sử tín dụng của bạn.
Người Đồng Hành lưu ý: căn cứ Thông tư số 18/2024/TT-NHNN quy định hoạt động thẻ ngân hàng, ngân hàng phải báo cho chủ thẻ khi đổi biểu phí. Nếu đang dùng thẻ No.1, bạn hãy xem email, ứng dụng VPBank NEO và sao kê kỳ tới để biết mức phí mới của thẻ mình.
Thẻ tín dụng VPBank No.1 đáng mở nếu bạn có thu nhập từ 4,5 triệu đồng, mới làm quen thẻ tín dụng hoặc cần thẻ phụ miễn phí cho người thân. Nếu chi dưới 10 triệu đồng mỗi tháng hay chủ yếu rút tiền mặt, phí 359.000 đ/năm và phí rút 4,5% sẽ khiến thẻ kém hấp dẫn. Muốn biết phí áp dụng cho thẻ đang dùng, hãy gọi tổng đài VPBank 1900 545 415, hoặc xem thêm các thẻ tín dụng VPBank khác để so sánh.
Nguồn số liệu: trang sản phẩm thẻ VPBank Number 1 Mastercard, thông báo cập nhật biểu phí thẻ tín dụng VPBank, biểu phí thẻ tín dụng VPBank 20/6/2026 và cập nhật biểu phí từ 19/10/2026.
Thẻ này phù hợp với ai
Phù hợp khi
- Bạn có thu nhập từ 4,5 triệu đồng/tháng và mới bắt đầu dùng thẻ tín dụng
- Bạn muốn mở thẻ phụ cho người thân mà không mất phí thường niên
- Bạn hay chi tiêu cuối tuần, ở nước ngoài hoặc dịp sinh nhật: được cộng thêm 1 điểm/1.000 đ
- Bạn cần trả góp món hàng từ 3 triệu đồng tại hơn 150 đối tác
Nên cân nhắc khi
- Bạn chi dưới 120 triệu đồng/năm: phải trả 359.000 đ/năm từ 19/10/2026
- Bạn mở thẻ chủ yếu để rút tiền mặt: rút tại ATM mất 4,5%, tối thiểu 120.000 đ
- Bạn cần hạn mức trên 30 triệu đồng: thẻ MC2 cùng phí có hạn mức đến 70 triệu
- Bạn muốn nhận tiền hoàn: thẻ No.1 chỉ tích điểm đổi quà
Điều kiện mở thẻ
- Độ tuổi
- Từ 22 đến 60 tuổi khi nộp hồ sơ; người từ 18 tuổi nên hỏi VPBank trước khi đăng ký
- Quốc tịch
- Người Việt Nam hoặc người nước ngoài đang sống tại Việt Nam
- Thu nhập
- Từ 4,5 triệu đồng/tháng
- Hồ sơ
- Giấy tờ tùy thân, giấy tờ cư trú, chứng minh công việc (hợp đồng lao động hoặc giấy đăng ký kinh doanh) và thu nhập (sao kê lương, phiếu lương, xác nhận lương). Có thể thay chứng từ thu nhập bằng hợp đồng bảo hiểm, sao kê thẻ tín dụng ngân hàng khác hoặc giấy tờ sở hữu ô tô
Bảng thông số
| Tiêu chí | Nội dung |
|---|---|
| Phí phát hành thẻ | Không thu phí |
| Phí thanh lý, tất toán thẻ | Không thu phí |
| Phí rút tiền mặt tại ATM | 4,5% giá trị giao dịch, tối thiểu 120.000 đ (biểu phí cập nhật hiệu lực 19/10/2026) |
| Phí xử lý giao dịch ngoại tệ | 3,5% giá trị giao dịch, tối thiểu 10.000 đ (biểu phí cập nhật hiệu lực 19/10/2026) |
| Phí giao dịch nội tệ ở nước ngoài | 1% giá trị giao dịch |
| Phí thay đổi hạn mức tín dụng | Không thu phí |
| Phí phát hành lại thẻ bị mất | 200.000 đ |
| Phí thay thế thẻ do hư hỏng | 150.000 đ (do hết hạn: không thu phí) |
| Phí cấp lại PIN | 30.000 đ |
| Số tiền thanh toán tối thiểu | 5% dư nợ cuối kỳ (riêng Mobifone Classic và Titanium là 8%) |
| Phí phạt trả chậm | 6% dư nợ tối thiểu, tối thiểu 200.000 đ, tối đa 1.200.000 đ (biểu phí cập nhật hiệu lực 19/10/2026) |
| Miễn phí thường niên năm sau khi | Tổng chi tiêu năm liền trước của thẻ chính, thẻ phụ và thẻ ảo (không gồm trả góp, phí, lãi) đạt từ 120 triệu đồng (miễn phí năm 2 khi tham gia gói HVTV) (biểu phí cập nhật hiệu lực 19/10/2026) |
| Miễn phí thường niên năm đầu | Từ 01/01/2027: thẻ chính vật lý phát sinh ít nhất 3 giao dịch chi tiêu trong 30 ngày đầu, tổng chi tiêu từ 3.000.000 đ |
Câu hỏi thường gặp
Có. Number 1 Mastercard là tên đầy đủ của sản phẩm, còn No.1 là tên viết tắt VPBank dùng trong biểu phí. Đây là thẻ hạng Classic, hạn mức 10–30 triệu đồng, và VPBank vẫn đang phát hành thẻ cho khách hàng mới.
Được. Thẻ chạy trên mạng Mastercard, dùng được tại khoảng 29 triệu điểm ở hơn 150 quốc gia. Từ 19/10/2026, giao dịch bằng ngoại tệ chịu phí 3,5% (tối thiểu 10.000 đ). Giao dịch bằng VND tại điểm bán nước ngoài chịu 1%. Các mức này chưa gồm VAT.
Không. Thẻ phụ No.1 không thu phí thường niên. Chi tiêu của thẻ phụ còn được cộng vào tổng chi tiêu năm để xét miễn phí cho thẻ chính, tính từ khi thẻ chính có giao dịch đầu tiên. Đây là điểm mà thẻ MC2 cùng phí không có.
VPBank công bố lãi suất theo tháng, hiện là 3,99%/tháng. Con số quy ra năm trong ngoặc ở lưới thông số chỉ là phép nhân 12 đơn thuần, không phải lãi kép. Bạn dùng nó để so sánh với thẻ của ngân hàng khác.
Có. Từ 19/10/2026, bạn được miễn phí năm tiếp theo khi thẻ chính, thẻ phụ và thẻ ảo chi tổng cộng từ 120 triệu đồng trong năm liền trước, không tính trả góp, phí, lãi. Tham gia gói HVTV cũng được miễn phí năm 2. Không đạt thì VPBank thu phí theo biểu phí.
Từ 19/10/2026, rút tiền mặt tại ATM mất 4,5% số tiền rút, tối thiểu 120.000 đ. Khoản rút còn bị tính lãi từ ngày giao dịch đến ngày bạn trả hết nợ, không có thời gian miễn lãi. Vì vậy chỉ nên rút khi thật cần.
Lãi suất, phí và ưu đãi có thể thay đổi theo chính sách từng thời kỳ của ngân hàng phát hành.
Sản phẩm khác của VPBank
Tự động tổng hợp từ các trang của VPBank trên Người Đồng Hành · Ngân hàng thương mại cổ phần.