Thẻ tín dụng quốc tế NCB Visa Credit Classic
- NCB
- Visa
- Chuẩn
Nguồn: biểu phí và lãi suất thẻ khách hàng cá nhân NCB áp dụng từ 13/06/2026 (đối chiếu 17/8/2026) + trang thẻ tín dụng NCB Priority, thông tin NCB công bố trên báo chí · kiểm tra 26/10/2026
- Phí phát hành
- Miễn phí
- Phí năm đầu
- Miễn phí
- Từ năm thứ 2
- 300.000 đ/năm
- Thẻ phụ
- 150.000 đ/năm
- Phí ngoại tệ
- 2,95% số tiền giao dịch
- Lãi suất
- 32%/năm
- Miễn lãi tối đa
- Tối đa 45 ngày
Hạng thẻ cơ bản của NCB: phí thường niên 300.000 đ/năm, miễn năm đầu và miễn tiếp khi chi từ 50 triệu đồng/năm. Miễn lãi tới 45 ngày, lãi suất 32%/năm.
Thông tin mang tính tham khảo. Vui lòng đối chiếu điều khoản chính thức từ ngân hàng trước khi đăng ký.
Thẻ tín dụng NCB Visa Credit Classic là hạng thẻ cơ bản của Ngân hàng Quốc Dân (NCB), hợp với người mới dùng thẻ tín dụng hoặc chi tiêu vừa phải. Phí thường niên 300.000 đ/năm, thẻ chính được miễn năm đầu và miễn tiếp khi chi từ 50 triệu đồng mỗi năm. Thẻ miễn lãi tối đa 45 ngày, lãi suất 32%/năm.
Bạn đọc lưu ý: Phí và lãi suất trong bài lấy từ biểu phí thẻ NCB áp dụng từ 13/6/2026 (đối chiếu ngày 17/8/2026); chính sách miễn phí và ưu đãi được kiểm tra lại ngày 26/10/2026, chỉ mang tính tham khảo. Ưu đãi và biểu phí có thể thay đổi, bạn nên gọi tổng đài NCB 1800 6166 trước khi đăng ký.
Thẻ NCB Visa Credit Classic có ưu đãi gì?
Classic dùng chung trang giới thiệu và chương trình ưu đãi với hạng Gold. Chủ thẻ được miễn lãi tới 45 ngày, thanh toán chạm không tiếp xúc và quản lý thẻ trên ứng dụng NCB iziMobile.
Từ tháng 6/2025, NCB giới thiệu bộ ba thẻ Classic, Gold và Platinum với tên gọi NCB Visa Legacy, thiết kế mới nhưng giữ nguyên phí và quyền lợi của từng hạng. Các ưu đãi Shopee, Xanh SM bên dưới là chương trình NCB công bố năm 2025, bạn nên hỏi ngân hàng chương trình còn chạy.
- Trả góp 0% lãi suất: Dành cho khách hàng mới, vẫn tính phí thiết lập trả góp.
- Shopee: Hoàn tiền đến 200.000 đ mỗi tháng.
- Xanh SM: Giảm 25% cho giao dịch gọi xe.
- Chương trình hoàn tiền chung: Hoàn tới 5 triệu đồng mỗi tháng cho giao dịch chi tiêu.
- Bảo mật: Xác thực 3D Secure khi mua hàng trực tuyến.
Các ưu đãi đối tác chạy theo từng đợt, có thể lệ và ngân sách riêng. Trước khi mua sắm để lấy hoàn tiền, bạn nên xem điều kiện chương trình trên ứng dụng iziMobile.
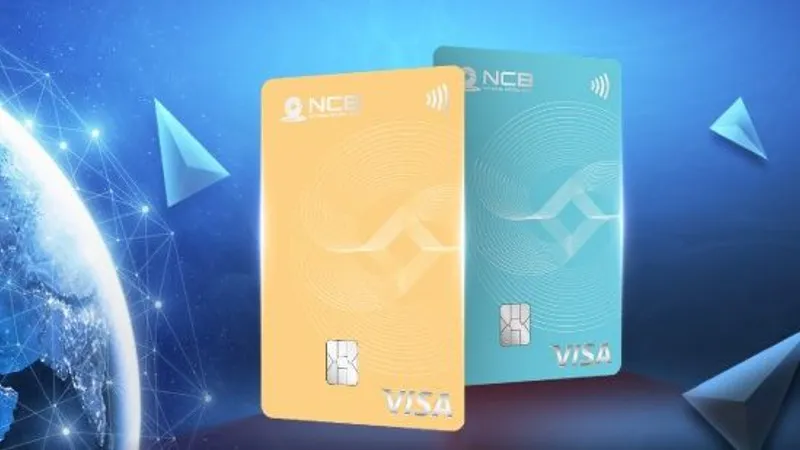
Phí và lãi suất thẻ NCB Visa Credit Classic
Classic có phí thường niên thấp hơn mọi thẻ tín dụng NCB khác, nhưng lãi suất lại cao hơn 2–4 điểm phần trăm. Thẻ hợp với người trả đủ dư nợ mỗi kỳ.
| Khoản phí | Mức áp dụng |
|---|---|
| Phí phát hành | Miễn phí cho thẻ chính và thẻ phụ |
| Phí thường niên thẻ chính | 300.000 đ/năm, miễn năm đầu |
| Phí thường niên thẻ phụ | 150.000 đ/năm, thu từ năm đầu |
| Miễn phí thường niên năm sau | Chi tiêu năm liền trước từ 50 triệu đồng |
| Lãi suất | 32%/năm |
| Phí chuyển đổi ngoại tệ | 2,95% số tiền giao dịch |
| Phí rút, ứng tiền mặt | 4%, tối thiểu 110.000 đ |
| Phí thanh toán trễ hạn | 6% số tiền chậm thanh toán, tối thiểu 250.000 đ |
| Phí thiết lập trả góp | 1,1% × số tháng trả góp |
| Phí đóng thẻ trong 12 tháng đầu | 199.000 đ |
Khách hàng ưu tiên NCB hạng Gold, Platinum, Diamond và Private được miễn phí thường niên thẻ tín dụng NCB trọn đời. Hạng Gold và Platinum cần giữ hạng tại thời điểm NCB xét thu phí mỗi năm; hạng Diamond và Private không cần.
Biểu phí NCB đã gồm VAT, trừ phí phát hành, phí thường niên, phí thay đổi hạn mức, phí trả nợ trước hạn khoản trả góp và phí phạt trễ hạn. Khách hàng thuộc nhóm nhận diện rủi ro cao có thể chịu lãi 45%/năm thay vì 32%/năm.
Ví dụ chi phí khi dùng thẻ Classic
Ngưỡng 50 triệu đồng mỗi năm tương đương khoảng 4,2 triệu đồng mỗi tháng. Một người dùng thẻ để trả tiền điện, nước, siêu thị và xăng xe thường đạt mức này, nên gần như không mất phí thường niên.
Chi phí tăng nhanh khi bạn không trả đủ dư nợ. Giả sử bạn để lại 10 triệu đồng sang kỳ sau và rút thêm 5 triệu đồng tiền mặt:
- Lãi một tháng trên 10 triệu đồng: 10.000.000 × 32% ÷ 12 ≈ 266.700 đ.
- Phí rút 5 triệu đồng: 5.000.000 × 4% = 200.000 đ.
Tổng cộng khoảng 466.700 đ chỉ trong một tháng, cao hơn cả phí thường niên cả năm của thẻ.
Trả góp 0% vẫn mất phí
Lãi trả góp bằng 0%, nhưng NCB thu phí thiết lập 1,1% nhân số tháng. Đổi khoản mua 12 triệu đồng sang trả góp 6 tháng, bạn trả thêm 6,6%, tức 792.000 đ. Kỳ hạn 12 tháng mất 13,2%, tức 1.584.000 đ.
So sánh NCB Visa Credit Classic với Gold và Platinum
Ba hạng thẻ khác nhau chủ yếu ở phí, lãi suất và ngưỡng miễn phí thường niên. Bảng dưới giúp bạn chọn hạng hợp với mức chi tiêu của mình.
| Tiêu chí | Classic | Gold | Platinum |
|---|---|---|---|
| Phí thường niên thẻ chính | 300.000 đ | 500.000 đ | 800.000 đ |
| Phí thẻ phụ | 150.000 đ | 250.000 đ | 400.000 đ |
| Ngưỡng miễn phí năm sau | 50 triệu đồng | 70 triệu đồng | 150 triệu đồng |
| Lãi suất | 32%/năm | 30%/năm | 28%/năm |
| Miễn lãi tối đa | 45 ngày | 45 ngày | 55 ngày |
| Phí đóng thẻ trong 12 tháng đầu | 199.000 đ | 199.000 đ | 299.000 đ |
Bạn chi dưới 70 triệu đồng mỗi năm và luôn trả đủ dư nợ thì Classic là lựa chọn tiết kiệm. Ai đôi khi phải trả góp hoặc để dư nợ sang kỳ sau sẽ đỡ tiền lãi hơn với Gold. Người hay bay, cần phòng chờ sân bay và hạn mức cao nên xem thẻ Platinum.
Điều kiện và hồ sơ mở thẻ NCB Visa Credit Classic
- Độ tuổi: Từ đủ 18 tuổi, có năng lực hành vi dân sự đầy đủ.
- Hồ sơ: Đơn đăng ký mở thẻ theo mẫu NCB, CCCD hoặc hộ chiếu, giấy tờ cư trú và giấy tờ thu nhập khi ngân hàng yêu cầu.
- Kênh đăng ký: Ứng dụng NCB iziMobile hoặc chi nhánh, phòng giao dịch NCB.
Hạn mức cụ thể do NCB quyết định sau khi thẩm định hồ sơ. Thẻ phụ cho người thân tính phí 150.000 đ/năm ngay từ năm đầu, kể cả khi thẻ chính đang được miễn.
Người Đồng Hành lưu ý: nếu mở thẻ chỉ để thử, hãy giữ tối thiểu 12 tháng. Đóng thẻ sớm hơn mất phí 199.000 đ, gần bằng hai phần ba phí thường niên.
Thẻ tín dụng NCB Visa Credit Classic đáng mở nếu bạn cần một thẻ phí thấp để chi tiêu hằng ngày và trả đủ dư nợ mỗi kỳ. Hãy gọi 1800 6166 để hỏi ưu đãi đang chạy, hoặc xem thêm các thẻ tín dụng NCB khác trước khi quyết định.
Nguồn số liệu: biểu phí và lãi suất thẻ khách hàng cá nhân NCB áp dụng từ 13/6/2026, trang sản phẩm thẻ NCB Visa Credit Classic và Gold (bản lưu 8/9/2025), trang thẻ tín dụng NCB Priority (kiểm tra 26/10/2026), bài Diễn đàn Doanh nghiệp ngày 9/6/2025 về dòng thẻ NCB Visa Legacy.
Ưu đãi kèm theo
- Phí thường niên 300.000 đ/năm, miễn năm đầu cho thẻ chính
- Miễn phí năm sau khi chi tiêu từ 50 triệu đồng/năm
- Hoàn tiền đến 200.000 đ mỗi tháng khi chi tiêu tại Shopee
- Miễn lãi tới 45 ngày
Thẻ này phù hợp với ai
Phù hợp khi
- Bạn cần một thẻ phí thấp: 300.000 đ/năm, rẻ hơn mọi thẻ tín dụng NCB khác
- Bạn chi khoảng 4,2 triệu đồng mỗi tháng: đủ ngưỡng 50 triệu đồng/năm để được miễn phí thường niên
- Bạn mua sắm trên Shopee hoặc gọi xe Xanh SM: có ưu đãi hoàn tiền, giảm giá theo chương trình
- Bạn luôn trả đủ dư nợ: tận dụng được tối đa 45 ngày miễn lãi
Nên cân nhắc khi
- Bạn hay để dư nợ sang kỳ sau: lãi 32%/năm, cao hơn Gold và Platinum
- Bạn chi tiêu ở nước ngoài nhiều: phí ngoại tệ 2,95%
- Bạn cần phòng chờ sân bay hoặc hạn mức lớn: nên xem thẻ Platinum
- Bạn định đóng thẻ trong năm đầu: mất phí 199.000 đ
Điều kiện mở thẻ
- Độ tuổi
- Từ đủ 18 tuổi, có năng lực hành vi dân sự đầy đủ
- Hồ sơ
- Đơn đăng ký mở thẻ theo mẫu NCB, CCCD hoặc hộ chiếu, giấy tờ cư trú, giấy tờ thu nhập khi ngân hàng yêu cầu
- Kênh đăng ký
- Ứng dụng NCB iziMobile hoặc chi nhánh, phòng giao dịch NCB
- Hạn mức
- NCB xét theo thu nhập và lịch sử tín dụng của từng khách hàng
Bảng thông số
| Tiêu chí | Nội dung |
|---|---|
| Ưu đãi | Trả góp 0% lãi suất cho khách hàng mới; hoàn tiền đến 200.000 đ/tháng tại Shopee; giảm 25% giao dịch Xanh SM; hoàn tiền tới 5 triệu đồng/tháng cho giao dịch chi tiêu |
| Phí phát hành | Miễn phí cho thẻ chính và thẻ phụ |
| Phí thường niên thẻ chính | 300.000 đ/năm; miễn năm đầu cho thẻ chính |
| Phí thường niên thẻ phụ | 150.000 đ/năm, thu từ năm đầu |
| Miễn phí thường niên năm tiếp theo khi | Chi tiêu năm liền trước đạt từ 50 triệu đồng |
| Miễn phí thường niên trọn đời | Khách hàng ưu tiên NCB hạng Gold, Platinum, Diamond, Private (hạng Gold, Platinum cần giữ hạng khi NCB xét thu phí; công bố trên trang NCB Priority, kiểm tra 26/10/2026) |
| Lãi suất | 32%/năm |
| Lãi suất với nhóm nhận diện rủi ro cao | 45%/năm, áp dụng cho khách hàng NCB xếp vào nhóm nhận diện rủi ro cao |
| Thời gian miễn lãi | Tối đa 45 ngày |
| Phí chuyển đổi ngoại tệ | 2,95% số tiền giao dịch |
| Phí rút hoặc ứng tiền mặt | 4% số tiền giao dịch, tối thiểu 110.000 đ, tại ATM, quầy NCB và ATM ngân hàng khác |
| Phí thanh toán trễ hạn | 6% số tiền chậm thanh toán, tối thiểu 250.000 đ |
| Phí sử dụng vượt hạn mức | 5% số tiền vượt hạn mức, tối thiểu 110.000 đ |
| Phí thiết lập giao dịch trả góp | 1,1% giá trị chuyển đổi nhân số tháng trả góp: 6 tháng 6,6%, 12 tháng 13,2% |
| Phí trả nợ trước hạn khoản trả góp | 2% giá trị thanh toán trước hạn, tối thiểu 200.000 đ |
| Phí phát hành lại thẻ | Miễn phí khi thẻ hết hạn hoặc lỗi kỹ thuật; 110.000 đ/lượt theo yêu cầu khách hàng |
| Phí thay đổi hạn mức tín dụng | 110.000 đ/lượt; miễn phí khi NCB chủ động thay đổi |
| Phí thay đổi hạng hoặc sản phẩm thẻ | 110.000 đ/lượt |
| Phí đóng thẻ trong 12 tháng đầu | 199.000 đ/thẻ |
| Phí dịch vụ phát hành thẻ nhanh | 220.000 đ/lượt |
| Phí dịch vụ SMS thẻ tín dụng | Miễn phí |
| Thuế giá trị gia tăng | Biểu phí đã gồm VAT, trừ phí phát hành, phí thường niên, phí thay đổi hạn mức, phí trả nợ trước hạn khoản trả góp và phí phạt trễ hạn |
| Hồ sơ mở thẻ | Đơn đăng ký theo mẫu NCB, CCCD hoặc hộ chiếu, giấy tờ cư trú, giấy tờ thu nhập khi ngân hàng yêu cầu; đăng ký trên NCB iziMobile hoặc tại điểm giao dịch NCB |
Câu hỏi thường gặp
Bạn cần chi từ 50 triệu đồng trong năm liền trước, khoảng 4,2 triệu đồng mỗi tháng. Năm đầu thẻ chính đã được miễn phí, thẻ phụ vẫn thu 150.000 đ/năm. Giao dịch trả góp, phí và lãi thường không được tính vào chi tiêu, bạn nên hỏi NCB.
Hai hạng có cùng ưu đãi và 45 ngày miễn lãi. Classic phí 300.000 đ/năm, lãi 32%/năm, ngưỡng miễn phí 50 triệu đồng. Gold phí 500.000 đ/năm, lãi 30%/năm, ngưỡng miễn phí 70 triệu đồng. Người luôn trả đủ dư nợ dùng Classic tiết kiệm hơn.
Phí rút hoặc ứng tiền mặt là 4% số tiền giao dịch, tối thiểu 110.000 đ, áp dụng tại ATM, quầy NCB và ATM ngân hàng khác. Rút 5 triệu đồng mất 200.000 đ phí, chưa tính lãi 32%/năm trên khoản rút.
Thẻ NCB Visa Credit Classic chịu lãi 32%/năm. Các thẻ NCB khác: Classic 32%/năm; Gold, Women Credit, Sun Paradise Land 30%/năm; Platinum, Thống Nhất, Tự Hào, Sun Signature 28%/năm. Khách hàng thuộc nhóm nhận diện rủi ro cao có thể chịu 45%/năm, bạn nên hỏi NCB mức áp cho hồ sơ của mình.
Thẻ chính được miễn năm đầu, thẻ phụ vẫn thu phí. Từ năm thứ hai, thẻ NCB Visa Credit Classic được miễn khi chi tiêu năm liền trước đạt từ 50 triệu đồng. Khách hàng ưu tiên NCB hạng Gold, Platinum, Diamond, Private được miễn phí thường niên trọn đời; hạng Gold, Platinum cần giữ hạng khi xét phí.
NCB Visa Sun Signature thu 1,1% và NCB Visa Tự Hào thu 1,5% giá trị giao dịch; sáu thẻ còn lại thu 2,95%. Chi 100 triệu đồng ở nước ngoài mỗi năm, thẻ 1,1% tốn 1,1 triệu đồng, thẻ 2,95% tốn 2,95 triệu đồng, chênh 1,85 triệu đồng.
Có. Lãi trả góp bằng 0% nhưng NCB thu phí thiết lập 1,1% giá trị chuyển đổi nhân số tháng: 3 tháng mất 3,3%, 6 tháng 6,6%, 12 tháng 13,2%. Trả hết khoản trả góp trước hạn mất thêm 2% số tiền trả trước, tối thiểu 200.000 đ.
Có, nếu bạn đóng thẻ trong 12 tháng kể từ ngày phát hành. Thẻ NCB Visa Credit Classic mất 199.000 đ. Mức chung của NCB: 199.000 đ với Classic, Gold, Women Credit; 299.000 đ với Platinum; 500.000 đ với Thống Nhất, Tự Hào, Sun Paradise Land, Sun Signature.
Lãi suất, phí và ưu đãi có thể thay đổi theo chính sách từng thời kỳ của ngân hàng phát hành.
Sản phẩm khác của NCB
Tự động tổng hợp từ các trang của NCB trên Người Đồng Hành · Ngân hàng thương mại cổ phần.