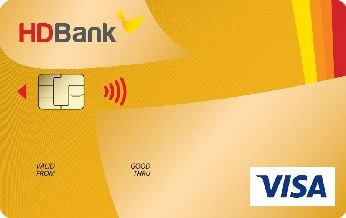
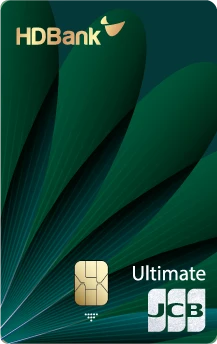
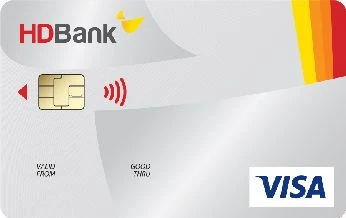
HDBank đang phát hành 3 thẻ tín dụng quốc tế, mỗi thẻ một hạng và một kiểu ưu đãi. Visa Classic là thẻ hạng chuẩn tích điểm SkyPoint, phí 220.000 đ/năm. EZCard Visa Gold hoàn tiền mua sắm online và ăn uống, phí 440.000 đ/năm. JCB Ultimate hoàn tiền du lịch và chi tiêu tại Nhật Bản, phí 2 triệu đồng/năm. Cả ba thẻ đều miễn hoặc hoàn phí năm đầu, lãi trong hạn từ 0,83%/tháng.
Bạn đọc lưu ý: Số liệu trong bài được đối chiếu với biểu phí thẻ tín dụng HDBank hiệu lực 15/09/2026, thể lệ ưu đãi và trang sản phẩm của từng thẻ ngày 25/10/2026, chỉ mang tính tham khảo. Phí, lãi suất và tỷ lệ hoàn tiền có thể thay đổi, bạn nên hỏi tổng đài HDBank 1900 6060 (24/7) trước khi đăng ký.
Nên chọn thẻ tín dụng HDBank nào?
Ba thẻ HDBank khác nhau rõ ở phí và nhóm chi tiêu được thưởng. Bạn chọn theo khoản chi lớn nhất của mình:
- Mới dùng thẻ hoặc cần thẻ dự phòng: HDBank Visa Classic. Phí 220.000 đ/năm, miễn năm đầu. Mỗi 100.000 đ chi trong nước được 1 điểm SkyPoint, chi quốc tế được 5 điểm, không giới hạn. Hạn mức đến 50 triệu đồng.
- Chi nhiều cho mua sắm online và ăn uống: HDBank EZCard Visa Gold. Chi từ 10 triệu đồng/tháng được hoàn 10% online (tối đa 400.000 đ) và 8% ăn uống (tối đa 200.000 đ); chi ít hơn được hoàn 6% và 4%. Phí 440.000 đ/năm, hoàn phí năm đầu.
- Hay đi Nhật Bản, đặt khách sạn, chơi golf: HDBank JCB Ultimate. Chi từ 50 triệu đồng/tháng được hoàn 20% tại Nhật Bản, 15% du lịch và khách sạn, tối đa 1,2 triệu đồng/tháng. Phí ngoại tệ 2%, thấp hơn 3% của hai thẻ còn lại. Miễn phí năm đầu, từ năm thứ hai 2 triệu đồng/năm.
Thanh toán qua ví điện tử hoặc quét mã QR không được hoàn tiền hay tích điểm ở cả ba thẻ. Muốn hưởng ưu đãi, bạn nên quẹt thẻ hoặc nhập số thẻ trực tiếp.
Miễn và hoàn phí thường niên
Cả ba thẻ đều miễn phí phát hành thường (phát hành nhanh 110.000 đ). Phí thường niên áp dụng cho cả thẻ chính và thẻ phụ:
| Thẻ | Phí thẻ chính | Điều kiện miễn phí |
|---|---|---|
| Visa Classic | 220.000 đ/năm | Miễn năm đầu; miễn tiếp khi đạt doanh số giao dịch |
| EZCard Visa Gold | 440.000 đ/năm | Hoàn phí năm đầu; miễn từ năm thứ hai khi đạt doanh số giao dịch |
| JCB Ultimate | 2.000.000 đ/năm | Miễn năm đầu; miễn từ năm thứ hai khi đạt doanh số giao dịch |
HDBank chưa công bố mức doanh số cụ thể để được miễn phí từ năm thứ hai. Với JCB Ultimate, phí 2 triệu đồng là khoản đáng kể, bạn nên hỏi rõ con số này khi mở thẻ. Hủy thẻ trong 12 tháng kể từ ngày phát hành mất phí 220.000 đ mỗi thẻ, áp dụng cả thẻ phụ.
Lãi suất và phí chung
Theo biểu phí thẻ tín dụng HDBank hiệu lực 15/09/2026 (đã gồm VAT, trừ phí phát hành và phí chậm thanh toán):
- Lãi suất trong hạn: 0,83% đến 3,25%/tháng với Visa Classic và EZCard, 0,83% đến 2,5%/tháng với JCB Ultimate. Mức cụ thể do HDBank xét theo hồ sơ của bạn.
- Lãi suất quá hạn: 150% lãi suất trong hạn.
- Miễn lãi: Đến 45 ngày với Visa Classic và EZCard, đến 55 ngày với JCB Ultimate.
- Thanh toán tối thiểu: 3% dư nợ.
- Phí chậm thanh toán: 4% số tiền thanh toán tối thiểu chưa trả, tối thiểu 100.000 đ.
- Rút tiền mặt: 0,5% tại ATM, POS HDBank (tối thiểu 22.000 đ), 2% tại ATM ngân hàng khác (tối thiểu 55.000 đ).
- Phí ngoại tệ: 3% với Visa Classic và EZCard, 2% với JCB Ultimate. Giao dịch bằng đồng Việt Nam tại cửa hàng có mã quốc gia nước ngoài mất thêm 1,1%, tối thiểu 10.000 đ.
- Vượt hạn mức: 2,5% số tiền vượt, tối thiểu 55.000 đ.
- Trả góp giao dịch: Phí chuyển đổi 2% kỳ 3 tháng, 3,2% kỳ 6 tháng, 0,8%/tháng kỳ 9 tháng, 0,9%/tháng kỳ 12 tháng. Trả góp 0% lãi tại đối tác liên kết của HDBank.
Ví dụ: để dư nợ 10 triệu đồng một tháng mất bao nhiêu?
Với lãi thấp nhất 0,83%/tháng, bạn trả khoảng 83.000 đ tiền lãi cho một tháng. Với lãi cao nhất 3,25%/tháng, con số là khoảng 325.000 đ. Nếu chỉ trả mức tối thiểu 3% (300.000 đ), phần còn lại tiếp tục bị tính lãi sang kỳ sau.
Số thực tế thường cao hơn ví dụ. Theo điều khoản và điều kiện phát hành, sử dụng thẻ của HDBank (Phụ lục thẻ tín dụng, Điều 3.2), nếu bạn không trả hoặc chỉ trả một phần dư nợ cuối kỳ, HDBank tính lãi trên tất cả giao dịch kể từ ngày giao dịch được hạch toán, không phải từ ngày đến hạn. Tiền mặt rút từ thẻ bị tính lãi ngay từ ngày rút. Cách rẻ nhất vẫn là trả hết dư nợ sao kê trước ngày đến hạn.
Điều kiện và hồ sơ mở thẻ
- Độ tuổi: Từ 18 tuổi, không bị mất hoặc hạn chế năng lực hành vi dân sự.
- Người nước ngoài: Được phép cư trú tại Việt Nam từ 12 tháng trở lên.
- Hồ sơ: Căn cước công dân hoặc hộ chiếu, giấy xác nhận cư trú, hợp đồng lao động, sao kê lương (nếu có) và giấy tờ khác theo yêu cầu thẩm định.
- Thu nhập: HDBank không công bố mức thu nhập tối thiểu trên trang sản phẩm.
- Hạn mức: Do HDBank thẩm định. Visa Classic đến 50 triệu đồng, EZCard đến 500 triệu đồng.
Cách mở, kích hoạt và trả nợ thẻ
Mở thẻ
Trên trang sản phẩm thẻ của HDBank, nút “Mở thẻ ngay” dẫn sang ứng dụng HDBank để đăng ký trực tuyến; trang cũng có form để lại thông tin cho ngân hàng gọi tư vấn. Bạn cũng có thể đến chi nhánh, phòng giao dịch HDBank để ký giấy đề nghị cấp thẻ kiêm hợp đồng. Chúng tôi chưa thấy HDBank công bố thời gian phát hành thẻ tín dụng.
Kích hoạt thẻ
Chúng tôi chưa thấy HDBank công bố hướng dẫn kích hoạt thẻ tín dụng trên các trang chính thức, bạn nên hỏi tổng đài 1900 6060 khi nhận thẻ. Điều khoản của HDBank có hai điểm cần biết:
- Mã PIN: Nếu HDBank cấp số PIN, bạn phải đổi PIN tại ATM của HDBank trước khi thực hiện bất kỳ giao dịch nào (Điều 3.3, Phần A).
- Thẻ chưa kích hoạt: Quá 11 tháng kể từ ngày mở thẻ mà chưa kích hoạt, HDBank có quyền chấm dứt thẻ (Điều 12.10).
Trả nợ thẻ
Theo điều khoản (Phụ lục thẻ tín dụng, Điều 10.4–10.5), bạn trả dư nợ thẻ bằng các cách:
- Trích nợ tự động: Đăng ký dịch vụ “Thanh toán tự động thẻ tín dụng” từ tài khoản thanh toán HDBank, chọn trả mức tối thiểu hoặc toàn bộ dư nợ. HDBank trích tiền từ 2 ngày trước ngày đến hạn; tài khoản không đủ trả toàn bộ nhưng đủ mức tối thiểu thì chỉ thu mức tối thiểu.
- Ngân hàng điện tử: Trả trên Internet Banking hoặc Mobile Banking (ứng dụng HDBank).
- ATM: Thanh toán trên máy ATM.
- Tại quầy: Quầy giao dịch HDBank hoặc ngân hàng khác.
HDBank gửi sao kê hằng tháng qua bưu điện hoặc email; không nhận được sao kê bạn vẫn phải trả đúng hạn. Theo Điều 11.1, nếu đến ngày đến hạn bạn trả chưa đủ mức tối thiểu, HDBank có quyền chuyển toàn bộ dư nợ gốc sang nợ quá hạn từ ngày đó, chịu lãi quá hạn 150%. Sau 60 ngày chưa trả đủ, thẻ bị tạm ngưng; sau 90 ngày, HDBank chấm dứt thẻ và thu hồi nợ (Điều 12.7).
Khóa, báo mất và đóng thẻ
- Mất thẻ, lộ PIN hoặc OTP: Gọi ngay tổng đài 1900 6060, rồi đến chi nhánh, phòng giao dịch HDBank gần nhất để xác nhận bằng văn bản. Bạn cung cấp thời gian, địa điểm mất thẻ và các giao dịch cuối cùng. Giao dịch phát sinh trước khi HDBank nhận được thông báo do bạn chịu.
- Cấp lại thẻ: Phí 88.000 đ, cấp nhanh 110.000 đ. HDBank có thể từ chối nếu bạn chưa trả đủ mức tối thiểu kỳ trước.
- Đóng thẻ: Báo HDBank bằng văn bản trước 3 ngày làm việc, trả hết dư nợ và nộp lại thẻ (thẻ đã báo mất thì không cần nộp). Hợp đồng chỉ thanh lý sau 45 ngày kể từ khi bạn trả hết nợ (Điều 12.5–12.8).
- Đóng trong 12 tháng đầu: Phí hủy thẻ 220.000 đ mỗi thẻ, gồm cả thẻ phụ.
Chủ thẻ JCB Ultimate có thêm đường dây hỗ trợ riêng 1800 6868.
Người Đồng Hành lưu ý: hoàn tiền của EZCard và JCB Ultimate chỉ có lợi khi bạn trả hết dư nợ mỗi kỳ. Với lãi đến 3,25%/tháng, một tháng để nợ 10 triệu đồng có thể mất hơn nửa số tiền hoàn tối đa của EZCard. Nếu bạn chi ít và không hay đi nước ngoài, Visa Classic với phí 220.000 đ/năm là đủ.
Nguồn số liệu: biểu phí thẻ tín dụng HDBank hiệu lực 15/09/2026, biểu phí thẻ JCB Ultimate, thể lệ hoàn tiền EZCard, điều kiện hoàn tiền JCB Ultimate, điều khoản và điều kiện phát hành, sử dụng thẻ HDBank và trang sản phẩm của từng thẻ. Biểu phí đối chiếu ngày 25/10/2026, điều khoản đọc ngày 05/11/2026.
Thẻ tín dụng HDBank so với ngân hàng khác
Mức thấp nhất trong các thẻ đang phát hành của mỗi ngân hàng, lấy từ dữ liệu thẻ trên Người Đồng Hành. Bấm tên ngân hàng để xem từng thẻ.