VIB có 11 thẻ tín dụng, phần lớn là thẻ hoàn tiền hoặc tích điểm theo danh mục chi tiêu bạn chọn. Phí thường niên thẻ chính từ 299.000 đ (Ivy Card, Financial Free, đều miễn năm đầu) đến 2.999.000 đ (One Card hạng Signature). Riêng Max Card không thu phí thường niên cố định mà thu phí theo gói hội viên. Lãi suất từ 2,54% đến 3,71%/tháng, mức cụ thể tùy lịch sử tín dụng của bạn.
Bạn đọc lưu ý: Số liệu trong bài được đối chiếu với biểu phí, điều kiện và thể lệ ưu đãi của từng thẻ VIB ngày 25/10/2026, chỉ mang tính tham khảo. Phí, lãi suất và tỷ lệ hoàn tiền có thể thay đổi, bạn nên hỏi tổng đài VIB 1900 2200 (1.000 đ/phút) trước khi đăng ký.
Nên chọn thẻ tín dụng VIB nào?
Các thẻ VIB khác nhau chủ yếu ở cách hoàn tiền, phí thường niên và mức thu nhập cần có. Bạn chọn theo cách mình chi tiêu:
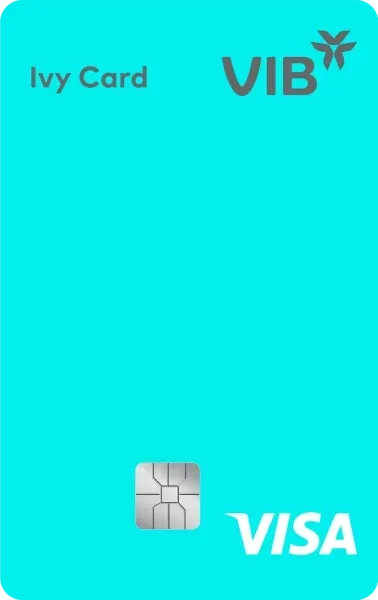
- Sinh viên, người mới đi làm: VIB Ivy Card. Tích 0,5% chi tiêu và thêm 0,5% số tiền trả nợ đúng hạn. Miễn phí năm đầu, từ năm thứ hai 299.000 đ và được miễn khi chi từ 12 triệu đồng/năm. Hạn mức đến 50 triệu đồng.
- Hay cần tiền mặt: VIB Financial Free. Miễn phí rút, ứng tiền mặt, rút tại ATM tới 100% hạn mức, lãi 0% trong 3 kỳ sao kê đầu. Phí như Ivy Card.
- Chi nhiều ở trung tâm mua sắm, siêu thị: VIB Reward Unlimited. Tích 10 điểm/1.000 đ tại trung tâm mua sắm, 5 điểm tại siêu thị, nhân đôi khi chi từ 10 triệu đồng/kỳ. Phí 499.000 đ/năm, thu nhập từ 7 triệu đồng.
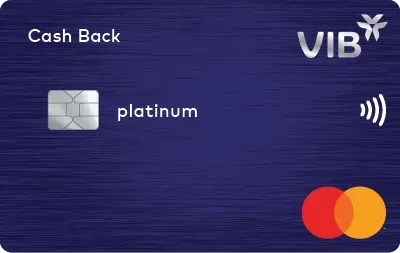
- Ăn uống, giải trí, quảng cáo trực tuyến: VIB Cash Back. Hoàn 5–10% cho nhóm đã chọn, tối đa 2 triệu điểm mỗi kỳ (1 điểm = 1 đồng). Phí 899.000 đ/năm.
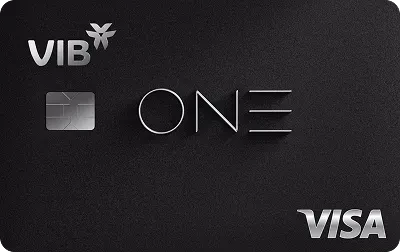
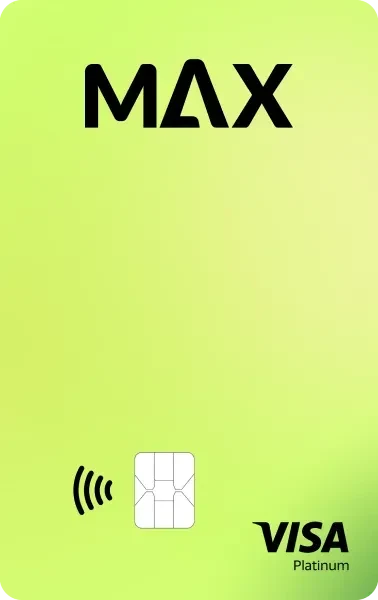
- Muốn tự chọn danh mục hoàn tiền: VIB One Card hoàn 3%, 6% hoặc 9% cho 1–3 danh mục, phí 999.000–2.999.000 đ theo hạng. VIB Max Card mở trên ứng dụng Max, chọn gói hội viên: gói Starter không mất phí, gói Elite hoàn 10%.
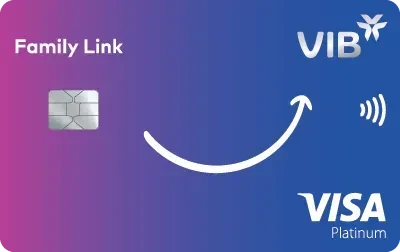
- Chi cho con cái và gia đình: VIB Family Link. Hoàn 5–10% cho một nhóm giáo dục, y tế hoặc bảo hiểm, tối đa 500.000 đ mỗi kỳ. Phí 899.000 đ, còn 450.000 đ mỗi thẻ khi liên kết 2 thẻ chính.
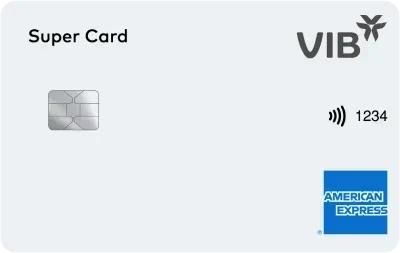
- Tích điểm cho một nhóm chi tiêu lớn: VIB Super Card (American Express). Chọn một nhóm như nước ngoài, ẩm thực, du lịch, mua sắm hoặc trực tuyến để tích 5–15%, tối đa 500.000 điểm mỗi kỳ. Phí 999.000 đ/năm.
- Đi nước ngoài, chi bằng ngoại tệ: VIB Travel Élite. Phí ngoại tệ 1%, miễn trong 3 kỳ sao kê đầu, 4 lượt phòng chờ sân bay mỗi năm. Phí 1.299.000 đ/năm, thu nhập từ 20 triệu đồng.
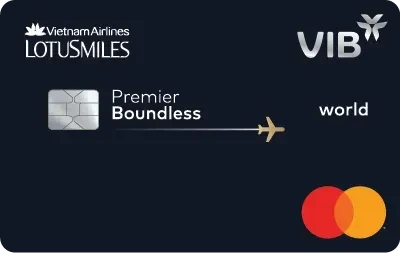
- Bay Vietnam Airlines: VIB Premier Boundless. 1 dặm Bông Sen Vàng cho mỗi 15.000 đ chi tại Vietnam Airlines, 4 lượt phòng chờ mỗi năm. Phí 1.299.000 đ/năm.
VIB Business Card dành cho doanh nghiệp, không mở cho cá nhân. Doanh nghiệp chọn tích điểm 1% (phí 1 triệu đồng/năm) hoặc miễn phí thường niên trọn đời.
Phí thường niên và cách được miễn
Phí thường niên của thẻ VIB chênh nhau tới 10 lần. Thẻ phí thấp có điều kiện miễn rõ ràng, thẻ phí cao bù lại bằng hoàn tiền hoặc phòng chờ:
| Thẻ | Phí thẻ chính | Miễn hoặc giảm phí |
|---|---|---|
| Ivy Card | 299.000 đ/năm | Miễn năm đầu; miễn năm sau khi chi qua POS và Internet từ 12 triệu đồng năm liền trước |
| Financial Free | 299.000 đ/năm | Miễn năm đầu; miễn năm sau khi chi từ 12 triệu đồng năm trước |
| Reward Unlimited | 499.000 đ/năm | — |
| Cash Back | 899.000 đ/năm | — |
| Family Link | 899.000 đ/năm | 450.000 đ mỗi thẻ khi liên kết 2 thẻ chính; thẻ phụ miễn phí nếu mở cùng thẻ chính |
| Super Card | 999.000 đ/năm | — |
| One Card | 999.000–2.999.000 đ/năm | Theo hạng Gold, Platinum, Signature |
| Travel Élite, Premier Boundless | 1.299.000 đ/năm | — |
| Max Card | Không thu cố định | Gói Starter miễn phí; gói Plus, Pro, Elite thu 300.000 đ–1 triệu đồng mỗi 3 kỳ sao kê, cộng 5.000 đ/tháng |
Dấu “—” nghĩa là biểu phí của thẻ không nêu điều kiện miễn cố định. VIB có các đợt ưu đãi miễn phí thường niên năm đầu cho thẻ mở mới, mỗi đợt có điều kiện và thời hạn riêng, bạn nên hỏi đợt đang áp dụng khi đăng ký. Đóng thẻ trong 12 tháng đầu mất phí từ 60.000 đ (Max Card) đến 2.999.000 đ (One Card hạng Signature); Business Card không thu phí này.
Lãi suất và phí chung
Theo biểu phí của từng thẻ (hiệu lực từ tháng 3 đến tháng 7/2026), các khoản dưới đây áp dụng cho thẻ tín dụng cá nhân của VIB:
- Lãi suất: 2,54–3,71%/tháng, tức khoảng 30,48–44,52%/năm, mức cụ thể tùy lịch sử tín dụng của từng khách hàng. Rút, ứng tiền mặt qua máy POS tại chi nhánh VIB chịu 1,88–2,96%/tháng.
- Ưu đãi lãi 0%: Financial Free 0% trong 3 kỳ sao kê đầu cho cả mua sắm và rút tiền. Max Card gói Starter 0% trong 3 kỳ đầu.
- Miễn lãi: Tối đa 55 ngày với phần lớn thẻ (đến hạn 25 ngày sau ngày sao kê). Ivy Card, Financial Free và Reward Unlimited tối đa 45 ngày (đến hạn 15 ngày sau ngày sao kê).
- Thanh toán tối thiểu: Khoản trả góp, nợ quá hạn, phần vượt hạn mức (nếu có) cộng 1–15% dư nợ còn lại. Super Card cho tự chọn tỷ lệ từ 1% đến 20% trên ứng dụng MyVIB.
- Phí chậm thanh toán: Thường là 4% dư nợ cuối kỳ chưa thanh toán, từ 200.000 đ đến 2 triệu đồng. Ivy Card nhẹ hơn (50.000–300.000 đ), Financial Free nặng hơn (6%).
- Rút tiền mặt: Phí 4%, tối thiểu 100.000 đ (One Card 2,5–3,5% theo hạng, Financial Free miễn phí). Rút tại ATM tối đa 50% hạn mức (Financial Free 100%), 10 triệu đồng mỗi lần, 100 triệu đồng mỗi tháng.
- Phí ngoại tệ: 1% với Travel Élite và One Card hạng Signature; 3% với phần lớn thẻ; 3,5% với Reward Unlimited, Financial Free, One Card hạng Gold; Max Card 4,4%.
- Trả góp tại đơn vị chấp nhận thẻ: Lãi 1–2%/tháng trên số tiền gốc đăng ký, kèm phí thiết lập 0,99–21,99% thu một lần. Tất toán trước hạn miễn phí.
Ví dụ: để dư nợ 10 triệu đồng một tháng mất bao nhiêu?
Với lãi thấp nhất 2,54%/tháng, bạn trả khoảng 254.000 đ tiền lãi. Với lãi cao nhất 3,71%/tháng, con số là khoảng 371.000 đ. Rút tiền mặt 10 triệu đồng còn mất thêm phí 4%, tức 400.000 đ, trước khi tính lãi. Cách rẻ nhất vẫn là trả hết dư nợ sao kê trước ngày đến hạn.
Số thực tế có thể cao hơn. Theo điều khoản và điều kiện sử dụng thẻ tín dụng VIB (Điều 11.2), nếu bạn không trả toàn bộ dư nợ cuối kỳ đúng hạn, VIB tính lãi trên toàn bộ dư nợ cuối kỳ và cả các khoản mới phát sinh trong kỳ, từ ngày thực hiện từng giao dịch. Tiền mặt rút từ thẻ bị tính lãi ngay từ ngày rút.
Điều kiện và hồ sơ mở thẻ
- Độ tuổi: Chủ thẻ chính từ đủ 20 đến 70 tuổi, chủ thẻ phụ từ đủ 15 tuổi.
- Quốc tịch, nơi ở: Người Việt Nam, cư trú hoặc làm việc tại Việt Nam. Ivy Card yêu cầu nơi ở hoặc nơi làm việc tại tỉnh, thành phố có chi nhánh hoặc phòng giao dịch VIB.
- Thu nhập trung bình 3 tháng gần nhất: Từ 7 triệu đồng/tháng với One Card, Reward Unlimited, Financial Free. Từ 10 triệu đồng với Cash Back, Super Card, Family Link, Max Card. Từ 20 triệu đồng với Travel Élite và Premier Boundless (hoặc là hội viên Bông Sen Vàng từ hạng Titan).
- Lịch sử tín dụng: Không có nợ xấu trong 2 năm gần nhất.
- Giấy tờ: Căn cước hoặc căn cước công dân gắn chip, kèm giấy tờ chứng minh thu nhập theo yêu cầu của VIB.
- Hạn mức: Ivy Card và Financial Free đến 50 triệu đồng, Reward Unlimited đến 200 triệu đồng, Cash Back, Super Card, Family Link và Max Card đến 600 triệu đồng, One Card, Travel Élite và Premier Boundless đến 2 tỷ đồng.
Cách mở, kích hoạt và trả nợ thẻ
Mở thẻ
Theo hướng dẫn mở thẻ tín dụng online của VIB (09/2023), bạn có ba cách:
- Trên website VIB: Điền thông tin, tải ảnh hai mặt căn cước và xác thực khuôn mặt theo hướng dẫn.
- Trên ứng dụng MyVIB: Đăng ký và theo dõi trạng thái hồ sơ ngay trên ứng dụng. Max Card mở trên ứng dụng Max (Powered by VIB).
- Tại chi nhánh, phòng giao dịch VIB: Mang hồ sơ đến quầy, thời gian xét duyệt và phát hành thường từ 7 đến 14 ngày làm việc.
VIB ghi thời gian phát hành từ 3 đến 14 ngày làm việc tùy cách đăng ký. Đăng ký online thường nhận thẻ sau khoảng 3 đến 7 ngày tùy khu vực.
Kích hoạt thẻ
Theo hướng dẫn kích hoạt thẻ của VIB, có ba kênh:
- Ứng dụng MyVIB: Chọn Thẻ, chọn thẻ tín dụng cần kích hoạt, bấm Kích hoạt rồi xác nhận bằng mã OTP.
- Tin nhắn: Soạn
VIB KHT <4 số cuối thẻ>gửi 6089. - Tổng đài: Gọi 1900 2200 (1.000 đ/phút). Từ 16/05/2024, các số 1800 8180 và 1800 8195 chỉ còn dành cho khách hàng hạng Diamond.
Trả nợ thẻ
- Chuyển khoản trên MyVIB hoặc VIB Internet Banking: Nhập số thẻ tín dụng, số tiền cần trả và xác nhận bằng OTP.
- Ghi nợ tự động: Hằng tháng VIB tự trích tiền từ tài khoản bạn chỉ định. Bạn đăng ký khi mở thẻ hoặc qua tổng đài, chi nhánh.
- Nộp tiền mặt: Tại quầy giao dịch VIB, xuất trình giấy tờ và yêu cầu thanh toán dư nợ thẻ.
Theo điều khoản (Điều 9.7), đến ngày đến hạn mà bạn chưa trả đủ số tiền thanh toán tối thiểu, dư nợ thẻ bị chuyển sang nợ quá hạn. Trả thiếu cũng bị tính phí chậm thanh toán như phần trên.
Khóa, báo mất và đóng thẻ
- Tạm khóa: Khi mất thẻ hoặc nghi có giao dịch gian lận, bạn tạm khóa thẻ ngay trên ứng dụng MyVIB. VIB khuyên khóa tạm thời thay vì đóng thẻ nếu chỉ lo rủi ro ngắn hạn.
- Báo mất, lộ PIN: Báo ngay cho chi nhánh bất kỳ của VIB hoặc tổng đài chăm sóc khách hàng 24/7, sau đó xác nhận lại bằng văn bản (Điều 6.1).
- Đóng thẻ: Trả hết dư nợ, gồm gốc, lãi và các khoản phí, rồi gọi tổng đài 1900 2200 hoặc đến quầy để yêu cầu hủy. Theo điều khoản (Điều 16), bạn gửi thông báo kèm trả lại thẻ chính và thẻ phụ. Đóng thẻ không xoá nghĩa vụ trả các khoản nợ còn lại.
- Đóng trong 12 tháng đầu: Mất phí đóng thẻ, tùy thẻ từ 60.000 đ (Max Card) đến 2.999.000 đ (One Card hạng Signature).
Các quy trình trên lấy từ hướng dẫn đóng thẻ, hướng dẫn thanh toán dư nợ, thông báo đổi số tổng đài (05/2024) và điều khoản sử dụng thẻ tín dụng VIB. Các bài hướng dẫn được VIB đăng từ 2020 đến 2024, bạn nên hỏi lại tổng đài nếu thao tác trên ứng dụng đã thay đổi.
Người Đồng Hành lưu ý: thẻ hoàn tiền chỉ có lợi khi bạn trả hết dư nợ mỗi kỳ. Với lãi từ 2,54%/tháng, một tháng để nợ có thể xoá sạch số tiền hoàn của cả năm. Hãy chọn thẻ có danh mục khớp với khoản chi lớn nhất của bạn, và xem kỹ mức hoàn tối đa mỗi kỳ trước khi chọn hạng thẻ đắt hơn.
Nguồn số liệu: biểu phí và điều kiện của từng thẻ tín dụng VIB (hiệu lực từ 19/03/2026 đến 01/07/2026, riêng Business Card từ 11/04/2025), thể lệ chương trình điểm thưởng, hoàn tiền thẻ tín dụng VIB, điều khoản và điều kiện sử dụng thẻ tín dụng VIB, biểu phí thẻ Max Card các trang hướng dẫn của VIB và trang sản phẩm của từng thẻ. Biểu phí đối chiếu ngày 25/10/2026, hướng dẫn đọc ngày 05/11/2026.
Thẻ tín dụng VIB so với ngân hàng khác
Mức thấp nhất trong các thẻ đang phát hành của mỗi ngân hàng, lấy từ dữ liệu thẻ trên Người Đồng Hành. Bấm tên ngân hàng để xem từng thẻ.
| Ngân hàng | Thẻ đang phát hành | Phí thường niên thấp nhất | Lãi suất thấp nhất | Phí ngoại tệ thấp nhất |
|---|---|---|---|---|
| VIBĐang xem | 11 | 299.000 đ | 30,48%/năm | 1% |
| VPBank | 19 | 359.000 đ | 47,88%/năm | 3,5% |
| TPBank | 16 | 99.000 đ | 11,9%/năm | 0,95% |
| Techcombank | 12 | 300.000 đ | 16%/năm | 1,1% |
| MSB | 9 | Miễn phí | 36%/năm | 0% |