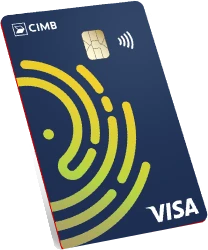
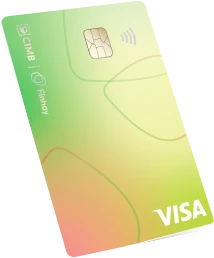
CIMB đang phát hành 3 thẻ tín dụng, đều là thẻ Visa mở hoàn toàn trên ứng dụng, không cần đến quầy và không cần chứng minh thu nhập. CIMB REVI mở trên app OCTO by CIMB, CIMB-Finhay mở trên app Finhay. Hai thẻ này có phí và lãi như nhau: 300.000 đ/năm, lãi 36,49%/năm. Thẻ thứ ba, OCTO Preferred, dành cho khách hàng ưu tiên, miễn phí thường niên và không tính lãi mà thu phí duy trì trả góp. Điểm chung của thẻ CIMB: phần dư nợ chưa trả hết tự chia thành các kỳ trả góp bằng nhau.
Bạn đọc lưu ý: Số liệu trong bài được đối chiếu với biểu phí dịch vụ thẻ tín dụng CIMB hiệu lực 15/07/2026 và trang sản phẩm của từng thẻ ngày 25/10/2026, chỉ mang tính tham khảo. Phí, lãi suất và chương trình hoàn tiền có thể thay đổi, bạn nên hỏi tổng đài CIMB 1900 969696 (24/7) trước khi đăng ký.
Nên chọn thẻ tín dụng CIMB nào?
Ba thẻ CIMB khác nhau chủ yếu ở ứng dụng quản lý và điều kiện mở thẻ. Bạn chọn theo hoàn cảnh của mình:
- Mới đi làm, thu nhập từ 5 triệu đồng/tháng: CIMB REVI. Mở trên app OCTO, định danh qua video. Phí 300.000 đ/năm, miễn năm đầu khi chi từ 1 triệu đồng trong 30 ngày đầu. Từ 01/10 đến 31/12/2026 có hoàn 20% ở 5 nhóm chi tiêu, tối đa 500.000 đ/tháng, cần chi từ 3 triệu đồng/tháng.
- Đang đầu tư, tiết kiệm trên Finhay: CIMB-Finhay. Phí, lãi và điều kiện miễn phí như REVI, nhưng mở, khóa thẻ, đổi PIN và xem sao kê ngay trong app Finhay.
- Có từ 100 triệu đồng gửi tại CIMB, hay đi nước ngoài: OCTO Preferred. Miễn phí thường niên, 0% phí ngoại tệ khi quẹt thẻ qua POS ở nước ngoài (1% khi mua trực tuyến). Hoàn 20% ở 5 nhóm đến 31/12/2026, tối đa 1–2 triệu đồng/tháng, cần chi từ 10 triệu đồng/tháng.
Nếu bạn hay để dư nợ nhỏ sang tháng sau, REVI có thể rẻ hơn OCTO Preferred, vì phí duy trì trả góp của OCTO Preferred thu theo bậc dư nợ, không theo số ngày (xem ví dụ bên dưới).
Miễn và hoàn phí thường niên
Cả 3 thẻ đều miễn phí phát hành. Điều kiện miễn phí thường niên như sau:
| Thẻ | Phí thẻ chính | Điều kiện miễn phí |
|---|---|---|
| CIMB REVI | 300.000 đ/năm | Năm đầu: chi từ 1 triệu đồng trong 30 ngày kể từ ngày phát hành. Năm sau: chi từ 30 triệu đồng trong năm liền trước |
| CIMB-Finhay | 300.000 đ/năm | Như REVI |
| OCTO Preferred | Miễn phí | Khi còn là khách hàng ưu tiên trên ngân hàng số của CIMB |
Mốc 30 triệu đồng/năm tương đương khoảng 2,5 triệu đồng mỗi tháng. Nếu đóng thẻ trong 12 tháng đầu, bạn mất phí đóng thẻ 300.000 đ (REVI, CIMB-Finhay) hoặc 500.000 đ (OCTO Preferred).
Lãi suất và phí chung
Theo biểu phí dịch vụ thẻ tín dụng CIMB hiệu lực 15/07/2026 (đã gồm 10% VAT):
- Lãi suất: REVI và CIMB-Finhay 36,49%/năm cho dư nợ mua sắm, 39,49%/năm cho dư nợ rút tiền. OCTO Preferred 0%/năm, thay bằng phí duy trì trả góp hằng tháng.
- Miễn lãi: Tối đa 45 ngày, gồm 30 ngày chu kỳ sao kê và 15 ngày thanh toán. CIMB chốt sao kê ngày 25, hạn trả là ngày 10 tháng sau.
- Trả góp dư nợ tự động: Phần dư nợ chưa trả hết chia thành các kỳ bằng nhau gồm gốc và lãi, tối đa 48 tháng. Mỗi kỳ tối thiểu 50.000 đ (OCTO Preferred 200.000 đ).
- Thanh toán tối thiểu: 5% giao dịch mua sắm mới trong kỳ, cộng các kỳ trả góp đến hạn, quá hạn và các khoản phạt nếu có.
- Phí chậm thanh toán: 5% toàn bộ dư nợ gốc cuối kỳ chưa thanh toán. Biểu phí không ghi mức trần.
- Rút tiền mặt: Phí 3% số tiền rút, như nhau trong nước và nước ngoài, rút đến 90% hạn mức.
- Phí ngoại tệ: 3% với REVI và CIMB-Finhay. OCTO Preferred 0% qua POS, 1% trực tuyến, 3% khi rút tiền ATM.
- Phí duy trì trả góp của OCTO Preferred: Tính trên dư nợ tại ngày đến hạn: dưới 5 triệu đồng 100.000 đ, 5–10 triệu đồng 200.000 đ, 10–30 triệu đồng 500.000 đ, 30–50 triệu đồng 1 triệu đồng mỗi tháng.
Ví dụ: để dư nợ 10 triệu đồng một tháng mất bao nhiêu?
Với REVI hoặc CIMB-Finhay, dư nợ mua sắm 10 triệu đồng để thêm 30 ngày tốn khoảng 300.000 đ tiền lãi. Cách tính: 10 triệu × 36,49% × 30/365. Nếu là tiền rút mặt, lãi 39,49%/năm, khoảng 325.000 đ, chưa kể phí rút 3% (300.000 đ). Với OCTO Preferred, dư nợ 12 triệu đồng chịu phí duy trì 500.000 đ/tháng, còn REVI tính khoảng 360.000 đ cho 30 ngày.
Theo điều khoản và điều kiện thẻ tín dụng CIMB (Điều 10.2), nếu bạn không trả toàn bộ dư nợ cuối kỳ đúng hạn, CIMB tính lãi trên toàn bộ dư nợ mua sắm còn lại từ ngày kế tiếp ngày sao kê đến ngày bạn trả hết, lãi tính theo ngày, một năm 365 ngày. Tiền mặt rút từ thẻ bị tính lãi ngay từ ngày giao dịch được ghi nhận. Cách rẻ nhất vẫn là trả hết dư nợ sao kê trước ngày 10.
Điều kiện và hồ sơ mở thẻ
- Quốc tịch, nơi ở: Người Việt Nam, cư trú và làm việc tại Việt Nam.
- Độ tuổi: Nam từ 20 đến 60 tuổi, nữ từ 20 đến 55 tuổi (REVI, CIMB-Finhay).
- Thu nhập: REVI từ 5 triệu đồng/tháng, không cần chứng minh tài chính. CIMB-Finhay không yêu cầu chứng minh tài chính.
- OCTO Preferred: Tổng tài sản tại CIMB từ 100 triệu đồng (tài khoản thanh toán, tiền gửi thông minh, tiền gửi có kỳ hạn), hoặc thu nhập quy đổi từ 30 triệu đồng/tháng, hoặc tiêu chí khác CIMB quy định từng thời kỳ.
- Hồ sơ: Điền thông tin và định danh qua video ngay trên ứng dụng. Hạn mức thẻ CIMB Visa từ 5 triệu đến 100 triệu đồng theo câu hỏi thường gặp về thẻ REVI.
Cách mở, kích hoạt và trả nợ thẻ
Mở thẻ
Theo trang sản phẩm thẻ tín dụng CIMB, bạn tải app OCTO by CIMB, định danh qua video, điền thông tin trong khoảng 5 phút và nhận kết quả thẩm định sau khoảng 1 phút. Thẻ CIMB-Finhay đăng ký tương tự trong app Finhay. Nếu chưa có tài khoản, CIMB mở kèm một tài khoản thanh toán (Spend account) để thu các khoản phí của thẻ. Chúng tôi chưa thấy CIMB công bố cách mở thẻ tín dụng tại quầy.
Kích hoạt thẻ
- Thẻ ảo: Tính năng giao dịch trực tuyến bật ngay khi thẻ được duyệt, bạn xem số thẻ trên app để mua hàng online trong lúc chờ thẻ vật lý.
- Thẻ vật lý: Giao đến địa chỉ bạn chọn sau 3–5 ngày, chỉ giao cho chính chủ thẻ. Thẻ chỉ dùng được sau khi bạn kích hoạt trên app OCTO (Điều 2.5 điều khoản).
- Mã PIN: Đổi mã PIN trong mục Cài đặt thẻ trên app OCTO. Cấp lại PIN điện tử miễn phí.
Trả nợ thẻ
Theo hướng dẫn sử dụng thẻ REVI và câu hỏi thường gặp của CIMB, bạn trả nợ vào số tài khoản thẻ tín dụng (xem trên app hoặc email báo phát hành thẻ) bằng một trong các cách:
- Thanh toán tự động: Vào Thẻ, chọn Cài đặt, bật Thanh toán tự động, chọn hình thức thanh toán rồi bấm Lưu.
- Từ tài khoản thanh toán CIMB: Tại trang thẻ Visa, chọn Thanh toán, chọn Từ tài khoản thanh toán rồi xác nhận số tiền.
- Chuyển khoản từ ngân hàng khác: Ghi họ tên và số tài khoản thẻ tín dụng của bạn.
- Nộp tiền tại VNPost: Tại các điểm giao dịch của VNPost.
Tiền phải về CIMB trước 20:00 ngày đến hạn, chuyển sau giờ này được tính sang ngày hôm sau và bị phí chậm thanh toán. Ngày sao kê và ngày đến hạn không lùi khi rơi vào thứ Bảy, Chủ nhật. Theo điều khoản (Điều 12), sau 1 ngày kể từ ngày đến hạn mà bạn trả ít hơn mức tối thiểu, toàn bộ dư nợ chưa trả chuyển sang nợ quá hạn và CIMB có thể tạm khóa thẻ. Sau 90 ngày chưa trả đủ, CIMB có quyền khóa thẻ vĩnh viễn và thu hồi nợ.
Khóa, báo mất và đóng thẻ
- Tạm khóa, báo mất: Khóa hoặc mở khóa thẻ, báo mất thẻ ngay trong app OCTO (CIMB-Finhay trên app Finhay), hoặc báo tổng đài 1900 969696. CIMB xử lý thông báo trong 5 ngày làm việc; bạn chịu trách nhiệm với giao dịch phát sinh trước khi CIMB xác nhận đã xử lý (Điều 8).
- Tìm lại thẻ đã báo mất: Hủy thẻ đó bằng cách cắt chéo qua chip, không dùng lại.
- Đóng thẻ: Gửi yêu cầu chấm dứt sử dụng thẻ theo phương thức CIMB quy định (điều khoản ghi bằng văn bản). Thẻ chỉ đóng khi bạn trả hết dư nợ và thẻ được hủy trên hệ thống. Giao dịch phát sinh trong 30 ngày sau khi yêu cầu đóng vẫn do bạn trả (Điều 13).
- Đóng trong 12 tháng đầu: Phí 300.000 đ với REVI và CIMB-Finhay, 500.000 đ với OCTO Preferred.
Ngoài tổng đài, bạn có thể hỏi CIMB qua mục “Chat với OCTO” trong ứng dụng hoặc email cimbcare@cimb.com.
Người Đồng Hành lưu ý: thẻ CIMB tự chia dư nợ chưa trả thành trả góp đến 48 tháng, nên rất dễ quen trả tối thiểu. Với lãi 36,49%/năm, đó là khoản vay đắt. Hãy bật thanh toán tự động toàn bộ dư nợ, và nhớ phí chậm thanh toán 5% tính trên toàn bộ dư nợ gốc, không có mức trần.
Nguồn số liệu: biểu phí dịch vụ thẻ tín dụng CIMB hiệu lực 15/07/2026, biểu phí thẻ CIMB-Finhay, điều khoản và điều kiện thẻ tín dụng CIMB, hướng dẫn sử dụng thẻ REVI, trang thẻ OCTO Preferred và trang sản phẩm của từng thẻ. Biểu phí đối chiếu ngày 25/10/2026, điều khoản và hướng dẫn đọc ngày 05/11/2026.
Thẻ tín dụng CIMB so với ngân hàng khác
Mức thấp nhất trong các thẻ đang phát hành của mỗi ngân hàng, lấy từ dữ liệu thẻ trên Người Đồng Hành. Bấm tên ngân hàng để xem từng thẻ.
| Ngân hàng | Thẻ đang phát hành | Phí thường niên thấp nhất | Lãi suất thấp nhất | Phí ngoại tệ thấp nhất |
|---|---|---|---|---|
| CIMBĐang xem | 3 | Miễn phí | 36,49%/năm | 0% |
| HSBC | 5 | Miễn phí | 33%/năm | 0,9% |
| UOB | 4 | 700.000 đ | 38%/năm | 1,99% |
| Woori | 9 | 300.000 đ | 22%/năm | 2% |
| Public Bank | 4 | 200.000 đ | 21%/năm | 2% |