Thị trường sẽ bước vào giai đoạn sóng tăng trong 6 tháng cuối năm 2018
Công ty Cổ phần Chứng khoán Yuanta Việt Nam (YSVN) công bố báo cáo chiến lược quý III/2018.
YSVN cho biết, các rủi ro vĩ mô trong quý III/2018 đó là chiến tranh thương mại giữa Mỹ và Trung Quốc ngày càng phức tạp hơn. Fed sẽ tiếp tục tăng lãi suất thêm 2 lần khiến dòng vốn có khả năng sẽ tiếp tục rút khỏi nhóm thị trường mới nổi. Tiếp theo là rủi ro về vấn đề chính sách bảo hộ của Mỹ sẽ khiến xuất khẩu của Việt Nam gặp nhiều khó khăn trong thời gian tới khi Mỹ vẫn đang là thị trường xuất khẩu lớn nhất với kim ngạch xuất khẩu của thị trường này là 21,5 tỷ USD trong 6 tháng đầu năm (chiếm tỷ trọng cao nhất so với các khu vực khác).
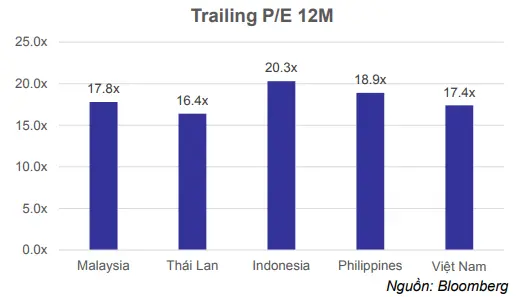
Về kết quả dự báo các doanh nghiệp trên sàn HOSE, theo thống kê của YSVN, doanh thu tăng trưởng trung bình ở mức 5,01%. Lợi nhuận sau thuế dự báo tăng trưởng trung bình là 15,07%. Với mức P/E trung bình trong khu vực là 18,2x và YSVN đánh giá đây là mức hợp lý cho TTCK Việt Nam. Do đó, YSVN dự báo chỉ số VN-Index ở mức hợp lý là 1.177 điểm.
VN-Index đang ở đâu?
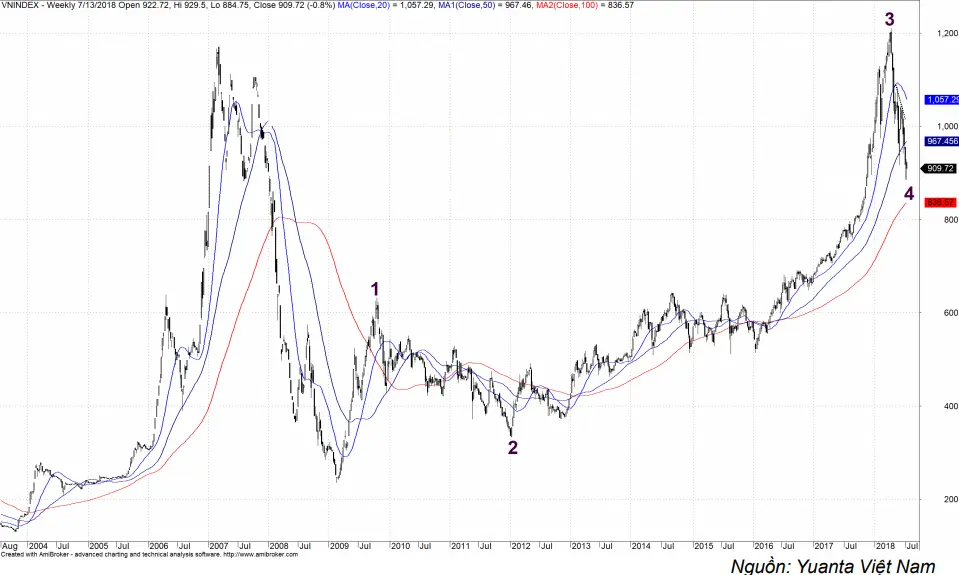
Thị trường đang trong giai đoạn sóng giảm và YSVN dự báo thị trường sẽ bước vào giai đoạn sóng tăng 5 vào 6 tháng cuối năm 2018 với đặc điểm sau: Mục tiêu có thể quay về lại đỉnh sóng 3 (1200 điểm), thanh khoản sẽ ở mức thấp hơn giai đoạn 6 tháng đầu năm 2018. NĐT nên lựa chọn nhóm cổ phiếu vốn hóa lớn và vừa có yếu tố cơ bản tăng trưởng tốt và đột biến.
Những rủi ro thị trường sẽ gặp phải trong 6 tháng cuối năm bao gồm rủi ro chính trị thế giới và chính sách bảo hộ của Mỹ. Thứ hai là tỷ giá tăng mạnh với sự leo thang của USD là dấu hiệu rủi ro đáng kể cho TTCK và cuối cùng CPI tăng cũng là dấu hiệu cảnh báo trong dài hạn, nhưng chưa phải là điều đáng ngại trong ngắn và trung hạn.
Từ những vấn đề nêu trên, YSVN đã đưa ra những khuyến nghị đầu tư một số cổ phiếu thuộc nhóm ngành ngân hàng, chứng khoán, cổ phiếu thuộc nhóm ngành tăng trưởng và nhóm phòng thủ (điện).
Về triển vọng ngành ngân hàng, YSVN cho biết NHNN đặt mục tiêu tăng trưởng tín dụng ở mức 17% trong năm 2018. Hệ số NIM của các NHTM tiếp tục cải thiện nhờ chi phí huy động giữ ở mức ổn định và chuyển hướng sang cho vay tiêu dùng. Tăng trưởng thu nhập lãi thuần trung bình của các NHTM được dự báo sẽ ở mức trên 20% trong năm nay. Nhiều ngân hàng đã hoàn thành trích lập trái phiếu VAMC trong năm 2017 (ACB, MBB, VCB, CTG) và một số ngân hàng khác cũng sẽ hoàn thành việc trích lập trong năm nay và 2019 (BID, VIB, TPB, OCB). Bên cạnh đó, các khoản hoàn nhập cũng sẽ có đóng góp đáng kể cho khoản mục thu nhập ngoài lãi của các ngân hàng. Thu nhập từ phí tiếp tục tăng trưởng mạnh nhờ nguồn thu từ bancassurance. Nhiều NHTM trong thời gian vừa qua đã ký kết các hợp đồng đại lý độc quyền với các đối tác là các công ty bảo hiểm và nguồn thu từ phí bancassurance được kỳ vọng tăng trưởng 30 – 40% trong những năm tới.
Các cổ phiếu đáng chú ý thuộc nhóm này bao gồm ACB, MBB và VCB.
Về triển vọng ngành chứng khoán, mặt bằng thanh khoản của TTCK trong năm 2018 đã có những bước tiến đáng kể so với năm 2017 nhờ mức độ tham gia thị trường của khối ngoại tăng lên và thị trường đón nhận thêm nhiều cổ phiếu vốn hóa lớn niêm yết. Nhu cầu margin tăng mạnh trong quý 1 và nửa đầu quý 2 giúp các CTCK hưởng lợi, và điều này đã được phản ánh vào KQKD. Thanh khoản trong nửa cuối năm khó lòng giữ ở mức cao như trong nửa đầu năm, tuy nhiên mặt bằng lãi suất ổn định là một yếu tố thuận lợi giúp các CTCK duy trì lợi suất của mảng kinh doanh nguồn vốn ở mức cao.
Triển vọng trong năm 2019 vẫn rất hứa hẹn nhờ hoạt động thoái vốn và IPO ở các DNNN được đẩy mạnh. Luật chứng khoán sửa đổi dự kiến sẽ có hiệu trong năm 2019 được kỳ vọng sẽ gia tăng mức độ tiếp cận thị trường của các NĐTNN.
Các cổ phiếu đáng chú ý thuộc nhóm này bao gồm SSI và HCM.
Trong khi đó, các cổ phiếu đáng chú ý thuộc nhóm ngành tăng trưởng và nhóm phòng thủ (điện) là HPG, PNJ, DXG và POW.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.